
Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

Trạng thái đầu tư quốc tế (IIP) không chỉ phản ánh vị thế tài sản và nghĩa vụ tài chính của một quốc gia với thế giới, mà còn là công cụ quan trọng để nhận diện sớm rủi ro đối ngoại. Từ kinh nghiệm quốc tế, bài viết đề xuất hoàn thiện khung quản trị IIP tại Việt Nam theo hướng hiện đại, tích hợp và dựa trên rủi ro.
Sự phát triển của chuẩn mực thống kê toàn cầu về IIP
IIP là một báo cáo thống kê vĩ mô phản ánh giá trị và thành phần của các tài sản tài chính mà người cư trú của một nền kinh tế nắm giữ đối với người không cư trú, cũng như các nghĩa vụ nợ tài chính của nền kinh tế đó đối với phần còn lại của thế giới tại một thời điểm nhất định.
Khái niệm cốt lõi trong phân tích IIP là IIP ròng (NIIP), được xác định bằng thước đo chênh lệch giữa tổng tài sản tài chính đối ngoại và tổng nợ tài chính đối ngoại. Một NIIP dương chỉ ra rằng quốc gia đó là chủ nợ ròng của thế giới, trong khi NIIP âm cho thấy quốc gia đó là con nợ ròng.
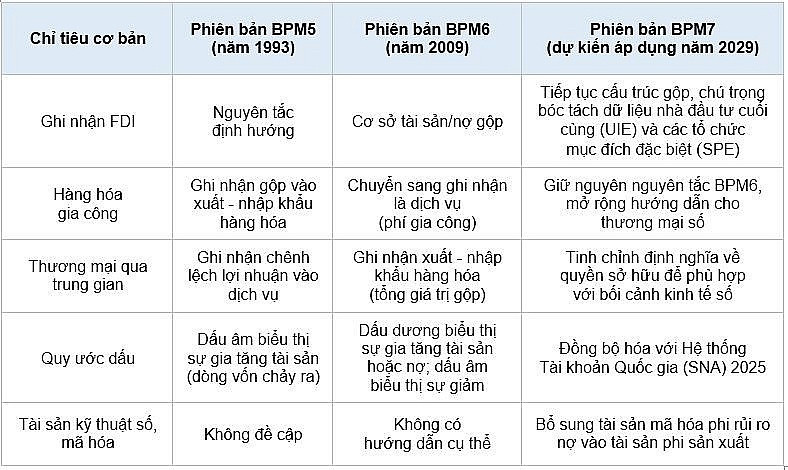
Cẩm nang Thống kê cán cân thanh toán và IIP của Quỹ Tiền tệ Quốc tế (IMF) đã trải qua nhiều lần sửa đổi để phản ánh bản chất ngày càng phức tạp của toàn cầu hóa tài chính, đổi mới công nghệ và biến động các dòng vốn xuyên biên giới. Việc chuyển đổi từ phiên bản Hướng dẫn Thống kê Cán cân Thanh toán (BPM) 5 sang BPM6 (áp dụng rộng rãi trong giai đoạn 2012 - 2014) và quá trình chuẩn bị áp dụng phiên bản BPM7 (dự kiến năm 2029) đánh dấu sự dịch chuyển mạnh mẽ về tư duy hệ thống trong phân tích tài chính quốc tế.
Phiên bản BPM6 mang lại những thay đổi căn bản về mặt nhận thức khi đặt IIP lên tầm quan trọng ngang bằng với cán cân thanh toán (BOP), thể hiện ngay trong việc đổi tên cẩm nang. Sự thay đổi này phản ánh sự dịch chuyển từ phân tích dòng chảy thuần túy sang phân tích bảng cân đối kế toán nhằm đánh giá sự ổn định bên ngoài một cách toàn diện. Một trong những nguyên tắc cốt lõi được giới thiệu trong BPM6 là sự thay đổi từ "quyền sở hữu pháp lý" sang "thay đổi quyền sở hữu kinh tế", định hình lại cách ghi nhận các giao dịch gia công quốc tế và thương mại qua trung gian. Dưới BPM6, hàng hóa đưa đi gia công không được ghi nhận gộp vào xuất - nhập khẩu hàng hóa mà phần phí gia công được phân loại thành dịch vụ, tác động mạnh đến cấu trúc cán cân thương mại của các quốc gia lấy gia công làm trọng tâm. Ngược lại, đối với thương mại qua trung gian, BPM6 yêu cầu ghi nhận toàn bộ giá trị mua bán dưới dạng xuất - nhập khẩu hàng hóa, thay vì chỉ ghi nhận phần chênh lệch lợi nhuận vào dịch vụ như BPM5.
BPM6 thay đổi cách ghi nhận đầu tư trực tiếp nước ngoài (FDI) sang cơ sở gộp (tài sản và nợ) thay vì nguyên tắc định hướng. Sự thay đổi này bóc tách quy mô thực sự của các dòng vốn đối lưu giữa công ty mẹ và công ty con, làm tăng quy mô hiển thị của cả tài sản và nợ FDI trên bảng IIP mà không làm thay đổi giá trị ròng. Ngoài ra, các yếu tố như dịch vụ trung gian tài chính được đo lường gián tiếp (FISIM) và phân bổ quyền rút vốn đặc biệt (SDR) cũng được tái cấu trúc, trong đó SDR nay được ghi nhận như một nghĩa vụ nợ của ngân hàng trung ương thay vì chỉ là tài sản.
Bảng 1. Các chỉ tiêu cơ bản của IIP tại các chuẩn mực thống kê toàn cầu
 |
| Nguồn: Tác giả tổng hợp |
Các khung phân tích chuyên sâu liên quan đến IIP
Tiếp cận bảng cân đối kế toán trong khuôn khổ đánh giá ổn định tài chính (BSA)
Sau hàng loạt cuộc khủng hoảng tài chính tại các thị trường mới nổi vào cuối thập niên 1990 (châu Á, Nga, Mỹ Latinh), IMF đã nhận ra những hạn chế nghiêm trọng của các mô hình phân tích dòng chảy truyền thống và bắt đầu phát triển khuôn khổ BSA từ năm 2002. Khung phân tích này lập bản đồ mạng lưới tài chính của một nền kinh tế bằng cách chia hệ thống thành các khu vực chính: chính phủ, ngân hàng trung ương, các tổ chức tài chính, doanh nghiệp phi tài chính và hộ gia đình. Mục tiêu của BSA là đánh giá các lỗ hổng rủi ro lây nhiễm chéo giữa các khu vực thông qua việc phân tích cấu trúc tài sản và nợ.
Khung BSA tập trung vào việc nhận diện bốn loại mất cân đối cốt lõi gây ra rủi ro hệ thống:
Mất cân đối kỳ hạn: Xảy ra khi các tổ chức tài trợ cho các tài sản dài hạn, kém thanh khoản bằng các khoản nợ ngắn hạn. Điều này tạo ra rủi ro tái cấp vốn khổng lồ khi các dòng vốn quốc tế đảo chiều đột ngột, cạn kiệt thanh khoản ngoại tệ trong ngắn hạn.
Mất cân đối tiền tệ: Phát sinh khi một khu vực nắm giữ tài sản bằng bản tệ nhưng lại chịu nghĩa vụ nợ bằng ngoại tệ, khiến bảng cân đối cực kỳ nhạy cảm với rủi ro tỉ giá. Sự sụt giá của bản tệ sẽ ngay lập tức làm tăng nghĩa vụ nợ thực tế, dẫn đến nguy cơ vỡ nợ kỹ thuật.
Mất cân đối cấu trúc vốn: Xảy ra khi tỉ lệ đòn bẩy quá cao so với vốn chủ sở hữu, làm giảm biên độ an toàn và khả năng hấp thụ các cú sốc về suy giảm doanh thu hoặc lợi nhuận.
Vấn đề khả năng thanh toán: Rủi ro tín dụng lây lan khi một khu vực mất khả năng thanh toán nợ, lập tức tạo ra rủi ro thanh khoản và dung lượng vốn cho các khu vực chủ nợ.
Kinh nghiệm quốc tế cho thấy hệ thống ngân hàng thường là nhóm chịu tác động nhanh nhất. Một cú sốc ngoại sinh từ khu vực doanh nghiệp xuất khẩu có thể nhanh chóng biến thành khủng hoảng ngân hàng thông qua sự gia tăng của nợ xấu. Hơn nữa, những tương tác phức tạp có thể biến đổi bản chất của rủi ro. Ví dụ, một ngân hàng có thể tự bảo vệ mình khỏi rủi ro tỉ giá bằng cách cho vay ngoại tệ đối với doanh nghiệp nội địa, nhưng nếu doanh nghiệp đó không có nguồn thu ngoại tệ, rủi ro tỉ giá của ngân hàng chỉ đơn thuần chuyển hóa thành rủi ro tín dụng.
Trong cấu trúc này, nếu bảng cân đối của chính phủ đủ mạnh (có thâm hụt tài khóa thấp và dự trữ ngoại hối dồi dào), chính phủ có thể đóng vai trò "cầu dao ngắt mạch", bơm thanh khoản và chặn đứng sự lây lan. Tuy nhiên, nếu nợ công vốn đã cao và chịu áp lực bằng ngoại tệ như trường hợp của Argentina năm 2002, bản thân chính phủ lại trở thành nguồn gốc của khủng hoảng, dẫn đến sự tháo chạy của dòng vốn quốc tế.
Khung đánh giá cán cân đối ngoại (EBA)
Để hiện đại hóa việc giám sát sự mất cân đối toàn cầu, năm 2012, bộ phận Nghiên cứu của IMF đã ra mắt khung EBA. EBA cung cấp một hệ thống phân tích đồng bộ đa phương nhằm đánh giá cán cân vãng lai và tỉ giá hối đoái thực hiệu dụng (REER).
Khung EBA giúp nhận diện các can thiệp chính sách đang điều hướng dòng vốn một cách phi tự nhiên, chẳng hạn như can thiệp ngoại hối quá mức, chính sách tài khóa thiếu bền vững, hoặc các đợt bùng nổ tín dụng.
Đối với công tác lập mô hình, EBA nhấn mạnh nguyên tắc nhất quán giữa các quốc gia: Các biến số của một quốc gia cần được đo lường trong tương quan với mức trung bình có trọng số của các đối tác thương mại. Điều này xuất phát từ thực tế, thâm hụt của một quốc gia luôn tương ứng với thặng dư của một quốc gia khác, bởi tổng các dòng tài chính giữa các quốc gia về cơ bản luôn cân bằng. Dựa trên kết quả từ EBA, các nhà điều hành có thể thiết kế lộ trình điều chỉnh tỉ giá hối đoái thực một cách có cơ sở khoa học, giảm thiểu rủi ro cạn kiệt dự trữ ngoại hối trong các nỗ lực bảo vệ tỉ giá trước các xu hướng dài hạn.
Mô hình nhất quán trữ lượng và dòng chảy (SFC)
Trong lĩnh vực dự báo vĩ mô, các mô hình kinh tế dòng chính thường bộc lộ điểm yếu trong việc dự báo khủng hoảng do chúng không tích hợp đầy đủ vai trò của các biến số tích lũy (như dư nợ, tài sản) và hệ thống ngân hàng. Trái lại, mô hình SFC) có nguồn gốc từ trường phái hậu Keynesian, cung cấp một khung kế toán vĩ mô chặt chẽ, đảm bảo tính nhất quán tuyệt đối giữa các biến luồng và biến trữ.
Nguyên tắc cốt lõi của mô hình SFC là: Khoản chi của khu vực này luôn là khoản thu của khu vực khác. Đồng thời, các dòng tiền vào và ra sẽ làm thay đổi lượng tài sản mà mỗi khu vực đang nắm giữ. Theo cách tiếp cận này, thâm hụt ngân sách của chính phủ là nguồn tạo ra tài sản tài chính ròng cho khu vực ngoài chính phủ. Ngược lại, các khoản vay và cho vay giữa các chủ thể trong khu vực tư nhân chỉ làm thay đổi người nắm giữ tài sản và nghĩa vụ tài chính, nên về tổng thể không tạo thêm tài sản tài chính ròng.
Việc áp dụng SFC vào quản lý cán cân thanh toán và IIP giúp các nhà hoạch định chính sách nhận ra một thực tế kế toán không thể chối cãi: Trong một nền kinh tế ba khu vực (chính phủ, tư nhân, nước ngoài), thâm hụt tài chính của khu vực tư nhân và khu vực chính phủ cộng lại nhất thiết phải được tài trợ bởi thặng dư của khu vực nước ngoài, tức là nền kinh tế phải nhập siêu vốn. Bất kỳ kịch bản dự báo nào về kích thích tài khóa hay nới lỏng tín dụng nội địa đều sẽ ngay lập tức được nội sinh hóa thành biến động của tỉ giá, lãi suất và sự suy giảm tương ứng trên IIP. Mô hình SFC cũng chỉ ra rằng kỳ vọng của thị trường đóng vai trò then chốt trong việc xác định sự ổn định của hệ thống trước các cú sốc. Khung phân tích này phá vỡ giả định về khả năng duy trì tăng trưởng liên tục dựa trên tín dụng mà không tính đến các giới hạn về khả năng trả nợ quốc tế.
Kinh nghiệm của Liên minh châu Âu (EU) về quản trị IIP
Phản ứng trước cuộc khủng hoảng nợ công châu Âu bùng nổ từ năm 2010, EU đã thực hiện cải cách quản trị kinh tế vĩ mô thông qua gói lập pháp "Sixpack", trong đó trọng tâm là quy trình Mất cân đối vĩ mô (MIP) ban hành cuối năm 2011.
MIP là một cơ chế giám sát có tính ràng buộc pháp lý nhằm phát hiện sớm, ngăn chặn và khắc phục các rủi ro vĩ mô nguy hiểm như bong bóng tài sản, suy giảm năng lực cạnh tranh, thâm hụt vãng lai cao, và nợ nước ngoài thiếu bền vững.
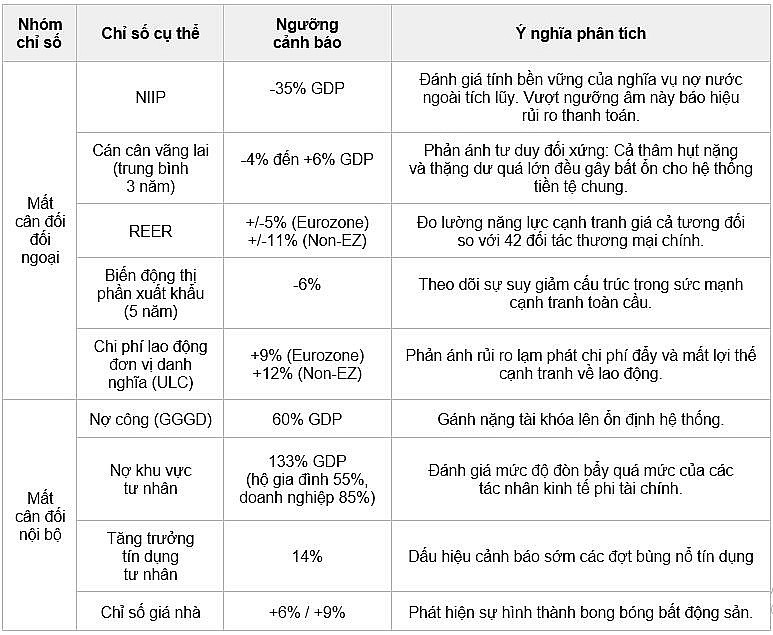
Quy trình MIP bắt đầu bằng một Báo cáo cơ chế cảnh báo thường niên (AMR) do Ủy ban Châu Âu soạn thảo. Nền tảng của AMR là một bảng điểm gồm các chỉ số vĩ mô then chốt (hiện tại là 14 chỉ số) được thiết lập với các ngưỡng cảnh báo cụ thể. Các chỉ số này không được diễn giải một cách máy móc mà đóng vai trò như bộ cảm biến phát hiện sớm các rủi ro tiềm ẩn.
Nếu một quốc gia vượt qua các ngưỡng cảnh báo trong AMR và có dấu hiệu rủi ro phức tạp, Ủy ban châu Âu sẽ tiến hành đánh giá chuyên sâu (IDR). Dựa trên kết quả IDR, nếu rủi ro không quá nghiêm trọng, quốc gia đó sẽ được đặt dưới cánh tay phòng ngừa của MIP thông qua các khuyến nghị chính sách.
Tuy nhiên, nếu phát hiện sự mất cân đối quá mức đe dọa sự vận hành của liên minh kinh tế và tiền tệ, quốc gia đó sẽ bị đưa vào quy trình mất cân đối quá mức (EIP). Dưới EIP, quốc gia thành viên bắt buộc phải đệ trình một kế hoạch hành động khắc phục chi tiết. Sự thực thi của EIP được củng cố bằng các biện pháp trừng phạt tài chính nghiêm khắc; đối với các quốc gia thuộc khu vực đồng tiền chung châu Âu (Eurozone), việc liên tục phớt lờ các khuyến nghị hoặc không đệ trình kế hoạch thỏa đáng có thể dẫn đến khoản tiền phạt hoặc tiền gửi chịu lãi bắt buộc lên tới 0,1% GDP. Đối với các quốc gia EU không thuộc Eurozone (Non-EZ), cơ chế EIP vẫn được áp dụng, nhưng không đi kèm các chế tài tài chính đặc thù dành cho thành viên Eurozone.
Bảng 2 mô tả các chỉ số của MIP và ý nghĩa phân tích của các chỉ số này.
Bảng 2. Các chỉ số của MIP
 |
| Nguồn: Tác giả tổng hợp |
Một số khuyến nghị hoàn thiện khung khổ quản trị IIP của Việt Nam
Nền kinh tế Việt Nam có độ mở lớn, kéo theo sự gia tăng về quy mô và mức độ đan xen của các quan hệ tài chính với khu vực nước ngoài. Vì vậy, IIP không chỉ là công cụ thống kê mà cần được sử dụng để nhận diện các điểm dễ bị tổn thương và hỗ trợ phân tích, điều hành kinh tế vĩ mô. Trên cơ sở kinh nghiệm quốc tế, bài viết đưa ra một số khuyến nghị sau:
Thứ nhất, hoàn thiện khuôn khổ pháp lý và chuẩn hóa hệ thống thống kê đối ngoại
Tiếp tục hoàn thiện khuôn khổ pháp lý về thống kê cán cân thanh toán và IIP theo các chuẩn mực quốc tế mới, đặc biệt là BPM7, bảo đảm thống nhất về khái niệm, phạm vi, phương pháp định giá và phân loại tài sản, nghĩa vụ tài chính xuyên biên giới. Khung khổ mới cũng cần cập nhật các loại tài sản, giao dịch mới trong nền kinh tế số và từng bước áp dụng định giá theo giá trị thị trường đối với các loại tài sản phù hợp, qua đó nâng cao chất lượng và khả năng phản ánh rủi ro của IIP.
Bên cạnh đó, xây dựng hệ thống chỉ tiêu cảnh báo sớm về mất cân đối vĩ mô và rủi ro đối ngoại, bao quát các chỉ tiêu như NIIP/GDP, nợ nước ngoài ngắn hạn, dự trữ ngoại hối, cơ cấu nợ theo đồng tiền và kỳ hạn, nghĩa vụ trả nợ và biến động tỉ giá thực. Đồng thời, phát triển hạ tầng dữ liệu thống kê đối ngoại có khả năng liên thông giữa các cơ sở dữ liệu về đầu tư, doanh nghiệp, thương mại, tín dụng, thuế, hải quan và giao dịch xuyên biên giới, chuyển dần sang khai thác dữ liệu số có cấu trúc, tăng khả năng đối chiếu và bảo đảm an toàn, bảo mật dữ liệu.
Thứ hai, nâng cao năng lực phân tích, dự báo và quản lý cán cân đối ngoại
Cần chuyển dần từ cách tiếp cận chủ yếu dựa trên thống kê dòng giao dịch sang phân tích tích hợp giữa dòng và tồn lượng, liên kết cán cân thanh toán với IIP, nợ nước ngoài, dự trữ ngoại hối và bảng cân đối tài sản - nợ của các khu vực trong nền kinh tế. Trong đó, có thể nghiên cứu ứng dụng mô hình SFC như một công cụ bổ sung cho các mô hình kinh tế lượng, qua đó đánh giá đồng thời tác động của chính sách tài khóa, tín dụng, lãi suất, dòng vốn và tỉ giá đến cán cân thanh toán và vị thế tài chính quốc tế.
Ngoài ra, từng bước xây dựng khung đánh giá cân bằng đối ngoại phù hợp với Việt Nam, tham khảo phương pháp EBA của IMF để phân biệt những biến động mang tính chu kỳ với các thay đổi mang tính cấu trúc. Cách tiếp cận này sẽ góp phần nâng cao chất lượng đánh giá tính bền vững của cán cân đối ngoại, áp lực tỉ giá, nhu cầu dự trữ ngoại hối và tác động của chính sách vĩ mô đến vị thế tài chính quốc tế.
Thứ ba, tăng cường quản trị rủi ro đối ngoại theo cách tiếp cận bảng cân đối
Việt Nam cần tăng cường sử dụng BSA để theo dõi các liên kết tài sản và nghĩa vụ giữa khu vực nhà nước, hệ thống tài chính, doanh nghiệp, hộ gia đình và khu vực nước ngoài, từng bước xây dựng ma trận tài sản - nghĩa vụ tài chính liên khu vực. Qua đó, có thể nhận diện sớm các rủi ro từ mất cân đối tiền tệ, kỳ hạn và cơ cấu vốn, đặc biệt tại các doanh nghiệp, định chế có vay ngoại tệ hoặc nghĩa vụ tài chính xuyên biên giới lớn nhưng nguồn thu chủ yếu bằng nội tệ.
Đồng thời, phát triển cơ chế kiểm tra sức chịu đựng ở cấp hệ thống, với các kịch bản kết hợp như lãi suất quốc tế tăng, tỉ giá biến động mạnh, giá tài sản giảm, dòng vốn đảo chiều hoặc khả năng tiếp cận vốn quốc tế suy giảm. Trọng tâm không chỉ là đánh giá tác động trực tiếp mà còn nhận diện các kênh lan truyền rủi ro qua doanh nghiệp, thị trường trái phiếu, bất động sản, tín dụng và ngân sách nhà nước.
Thứ tư, nâng cao chất lượng và kiểm soát FDI
Việc thống kê và quản lý FDI cần từng bước chuyển từ cách tiếp cận chỉ dựa trên quốc gia của nhà đầu tư trực tiếp sang nhận diện sâu hơn về chủ sở hữu và quốc gia đầu tư cuối cùng. Theo đó, cần từng bước phát triển cơ chế thống kê quốc gia đầu tư cuối cùng và thông tin về chủ sở hữu hưởng lợi cuối cùng. Điều này giúp phân biệt rõ hơn giữa dòng vốn đầu tư thực chất với các dòng vốn được tái cấu trúc qua các trung tâm tài chính trung gian, đồng thời hỗ trợ đánh giá chính xác hơn mức độ tập trung nguồn vốn, rủi ro địa chính trị và sự phụ thuộc tài chính của nền kinh tế.
Đặc biệt, cần có phương pháp nhận diện “FDI ảo” dựa trên sự kết hợp giữa thông tin về chủ sở hữu, cấu trúc doanh nghiệp, quy mô tài sản thực, lao động, hoạt động sản xuất - kinh doanh và các luồng giao dịch nội bộ trong tập đoàn. Mục tiêu không phải là hạn chế các cấu trúc đầu tư quốc tế hợp pháp, mà là tăng khả năng phân biệt giữa dòng vốn phục vụ hoạt động kinh tế thực và các cấu trúc chủ yếu phục vụ mục tiêu trung chuyển vốn, tối ưu thuế hoặc che giấu quyền sở hữu thực.
Thứ năm, hình thành cơ chế quản trị tích hợp đối với IIP
Về dài hạn, Việt Nam cần xem IIP không chỉ là một bảng thống kê về tài sản và nghĩa vụ tài chính đối với nước ngoài, mà là một cấu phần của hệ thống cảnh báo an toàn kinh tế - tài chính quốc gia. Theo đó, thông tin về IIP cần được tích hợp với cán cân thanh toán, nợ nước ngoài, dự trữ ngoại hối, luồng vốn đầu tư, cấu trúc sở hữu doanh nghiệp, thị trường vốn và các chỉ tiêu an toàn tài chính. Trên cơ sở dữ liệu tích hợp, có thể xây dựng hệ thống dự báo theo nhiều lớp, từ theo dõi xu hướng vĩ mô đến nhận diện, cảnh báo các khu vực, nhóm doanh nghiệp hoặc loại hình giao dịch có mức độ dễ bị tổn thương cao.
Về tổng thể, quá trình hoàn thiện quản lý IIP cần được triển khai theo nguyên tắc: Chuẩn hóa phương pháp thống kê; tích hợp và số hóa dữ liệu; chuyển từ quản lý dòng sang quản trị đồng thời dòng và tồn lượng; tăng cường phân tích bảng cân đối và kiểm tra sức chịu đựng; minh bạch hóa chủ sở hữu và nguồn gốc dòng vốn; đồng thời kết nối quản lý IIP với dự báo an toàn kinh tế - tài chính quốc gia. Đây là nền tảng để IIP thực sự trở thành một công cụ phục vụ hoạch định chính sách và quản trị rủi ro đối ngoại, thay vì chỉ dừng lại ở chức năng thống kê.
Tài liệu tham khảo
1. Atish R. Ghosh et al (2008), Anatomy of Capital Account Crises: Balance Sheet Vulnerabilities, https://www.elibrary.imf.org/display/book/9781589067097/C2.xml
2. Central Statistics Office (2014), BPM6 Implementation Presentational changes - CSO, https://www.cso.ie/en/media/csoie/methods/internationalaccounts/BPM6.pdf
3. IMF (2002), A Balance Sheet Approach to Financial Crisis, https://www.imf.org/external/pubs/ft/wp/2002/wp02210.pdf
4. IMF (2023), Measuring Multinational Production with Foreign Direct Investment, https://www.elibrary.imf.org/view/journals/001/2023/113/article-A001-en.xml
5. IMF (2023), Measuring Multinational Production with Foreign Direct Investment, https://www.elibrary.imf.org/downloadpdf/view/journals/001/2023/113/article-A001-en.pdf
6. Meijers, Huub; Muysken, Joan; Piccillo, Giulia (2023), Expectations and the stability of stock-flow consistent models, https://www.econstor.eu/bitstream/10419/326874/1/wp2023-024.pdf
7. Steven Phillips et al (2013), The External Balance Assessment (EBA) Methodology, https://www.researchgate.net/publication/271311944_The_External_Balance_Assessment_EBA_Methodology