
Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

Bộ Xây dựng đề xuất bổ sung cơ chế bảo đảm đối với 5% giá trị còn lại của hợp đồng mua bán nhà ở hình thành trong tương lai. Theo đó, khoản tiền này có thể được chuyển vào tài khoản bảo đảm tại ngân hàng theo thỏa thuận giữa người mua và chủ đầu tư, và chỉ được giải ngân sau khi người mua nhận được giấy chứng nhận.
Đề xuất bổ sung cơ chế bảo đảm đối với 5% giá trị còn lại của hợp đồng mua bán nhà ở hình thành trong tương lai của Bộ Xây dựng nhằm giải quyết một vướng mắc thực tiễn.
Theo quy định hiện hành, chủ đầu tư không được thu quá 95% giá trị hợp đồng khi người mua chưa được cấp giấy chứng nhận. Việc giữ lại 5% tạo động lực để doanh nghiệp hoàn tất nghĩa vụ pháp lý, nhưng cũng có thể phát sinh tranh chấp khi chủ đầu tư đã hoàn thành nghĩa vụ mà người mua vẫn chưa thanh toán khoản tiền cuối cùng.
Cơ chế tài khoản bảo đảm có thể khắc phục tình trạng này, bởi người mua đã bố trí đủ tiền nhưng doanh nghiệp chỉ được nhận khi đáp ứng điều kiện giải ngân. Đây là giải pháp có thể cân bằng quyền lợi của hai bên.
Tuy nhiên, xét trên phương diện quản trị rủi ro bất động sản, khoản tiền 5% chỉ giải quyết vấn đề ở giai đoạn cuối của hợp đồng. Đối với những dự án chậm tiến độ, ngừng thi công hoặc chủ đầu tư mất khả năng thanh toán, rủi ro lớn nhất của người mua lại nằm ở phần lớn giá trị hợp đồng đã thanh toán trước đó.
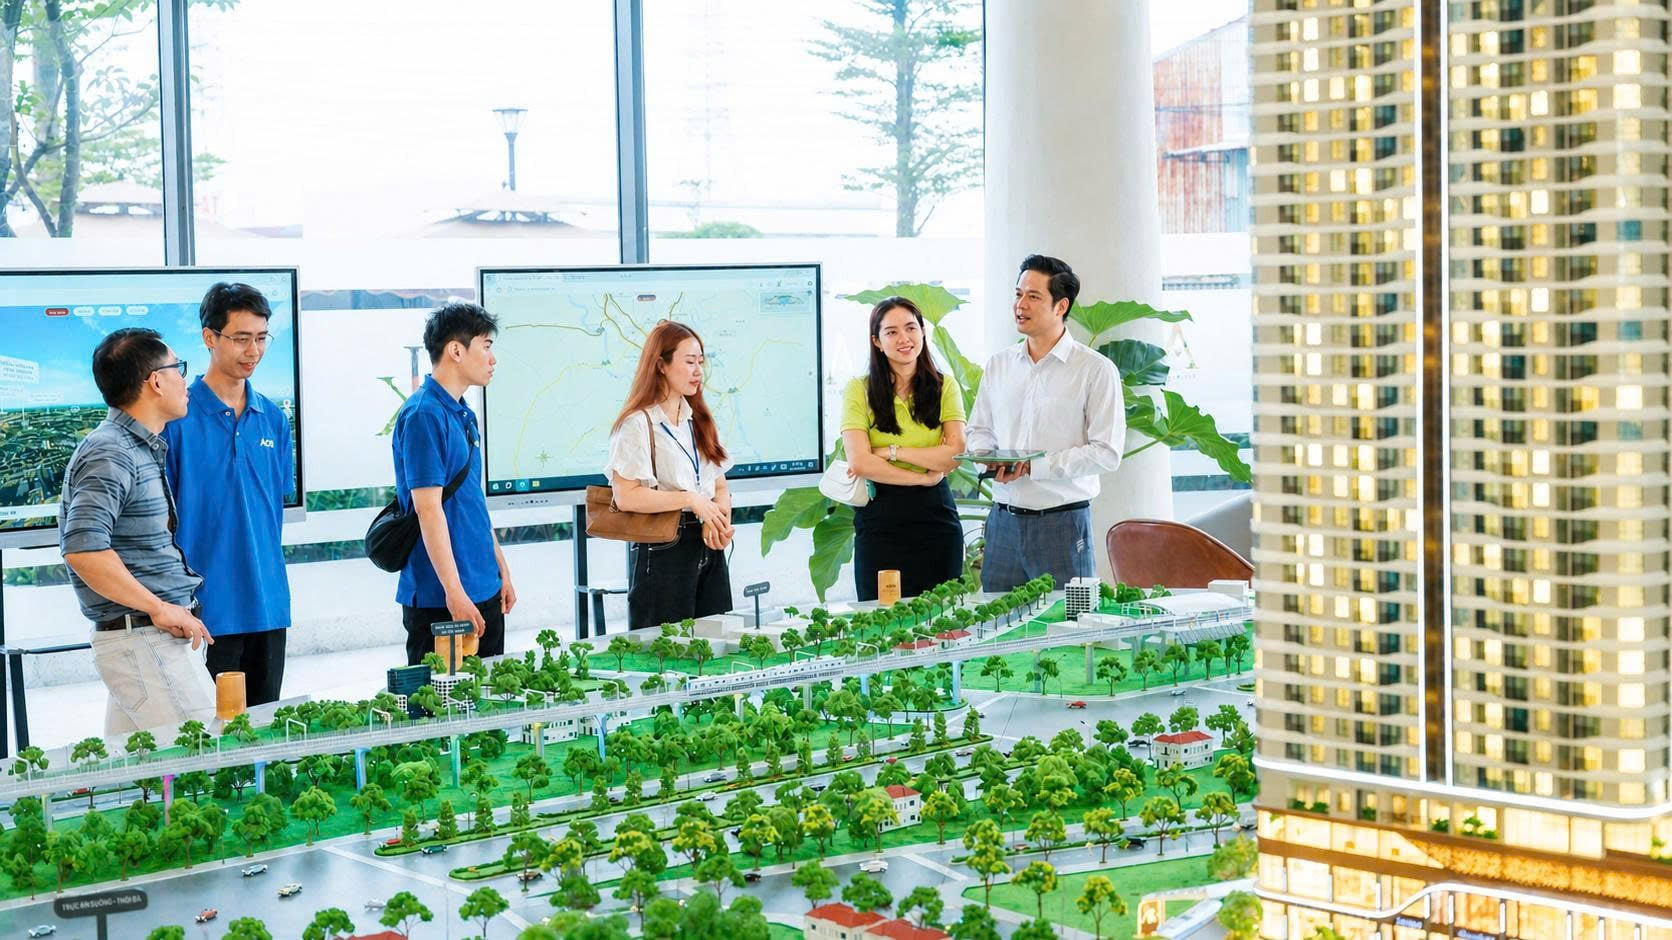
Vì vậy, vấn đề cần quan tâm khi sửa đổi Luật Kinh doanh bất động sản không chỉ là bảo đảm nghĩa vụ thanh toán đối với 5% cuối cùng, mà còn phải hoàn thiện cơ chế quản lý dòng tiền huy động từ người mua trong suốt quá trình triển khai dự án.
Luật Kinh doanh bất động sản năm 2023 đã thiết lập cơ chế kiểm soát việc thu tiền theo tiến độ tại Điều 25. Theo đó, lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc. Những lần tiếp theo phải phù hợp với tiến độ xây dựng và tổng số tiền thu thông thường không quá 70% trước khi bàn giao nhà. Khi người mua chưa được cấp giấy chứng nhận, chủ đầu tư không được thu quá 95% giá trị hợp đồng.
Quy định này nhằm hạn chế việc doanh nghiệp huy động quá nhiều vốn khi sản phẩm chưa hoàn thành. Tuy nhiên giới hạn tỷ lệ thanh toán và kiểm soát mục đích sử dụng tiền là hai vấn đề pháp lý khác nhau. Một dự án có thể thu tiền đúng tiến độ nhưng vẫn phát sinh rủi ro nếu nguồn vốn huy động không được sử dụng đúng mục đích.
Thực tế, điểm b khoản 4 Điều 23 Luật Kinh doanh bất động sản năm 2023 đã yêu cầu chủ đầu tư sử dụng tiền thu từ bên mua, bên thuê mua để đầu tư xây dựng dự án theo đúng mục đích đã thỏa thuận trong hợp đồng. Điều 48 cũng quy định việc nhận tiền thanh toán phải thông qua tài khoản mở tại tổ chức tín dụng.
Như vậy, pháp luật không thiếu quy định về nghĩa vụ sử dụng vốn đúng mục đích. Vấn đề là cơ chế bảo đảm thực hiện nghĩa vụ này còn cần được hoàn thiện. Việc thanh toán qua ngân hàng mới tạo ra dấu vết giao dịch, chưa tự nó bảo đảm tiền huy động từ một dự án được quản lý riêng và chỉ sử dụng cho chính dự án đó.
Đặc thù của kinh doanh bất động sản hình thành trong tương lai là khách hàng thanh toán trước khi sản phẩm hoàn thành. Khoản tiền ứng trước trở thành nguồn vốn quan trọng để chủ đầu tư triển khai dự án.
Nhưng khác với ngân hàng hoặc nhà đầu tư chuyên nghiệp, người mua nhà thường không có khả năng kiểm tra việc giải ngân, đánh giá toàn diện tình hình tài chính hoặc giám sát việc điều chuyển nguồn vốn của doanh nghiệp.
Pháp luật hiện hành đã thiết lập cơ chế bảo lãnh ngân hàng đối với nhà ở hình thành trong tương lai tại Điều 26 Luật Kinh doanh bất động sản năm 2023. Tuy nhiên, bảo lãnh nhằm bảo đảm những nghĩa vụ tài chính thuộc phạm vi bảo lãnh khi chủ đầu tư không bàn giao nhà theo cam kết, không đồng nghĩa với việc ngân hàng trực tiếp kiểm soát toàn bộ quá trình sử dụng tiền của dự án.
Do đó, bảo lãnh ngân hàng, kiểm soát tiến độ thanh toán và quản lý dòng tiền cần được nhìn nhận là những công cụ có chức năng khác nhau, bổ sung cho nhau trong cơ chế bảo vệ người mua.
Kinh nghiệm quốc tế cho thấy có thể kiểm soát nguồn vốn huy động mà không nhất thiết hạn chế quyền chủ động kinh doanh của doanh nghiệp.
Singapore yêu cầu các dự án thuộc diện điều chỉnh phải đưa tiền thanh toán của người mua vào tài khoản riêng, với việc rút tiền gắn với những mục đích được pháp luật cho phép và các điều kiện chứng minh tương ứng. Dubai cũng thiết lập tài khoản bảo đảm riêng cho dự án bất động sản bán trước khi hoàn thành, nhằm gắn nguồn tiền huy động với việc triển khai chính dự án đó.
Các mô hình này không nhất thiết phải được áp dụng nguyên trạng tại Việt Nam, nhưng gợi mở một nguyên tắc quản trị đáng tham khảo. Tiền người mua thanh toán cho dự án nào cần được quản lý và ưu tiên sử dụng để thực hiện các nghĩa vụ liên quan đến dự án đó. Từ nguyên tắc này, có thể nghiên cứu bổ sung cơ chế tài khoản quản lý dòng tiền riêng đối với các dự án bất động sản hình thành trong tương lai.
Chủ đầu tư vẫn được sử dụng tiền để thanh toán chi phí xây dựng, mua vật tư, trả tiền nhà thầu và thực hiện các nghĩa vụ tài chính hợp pháp liên quan đến dự án. Việc giải ngân cần căn cứ vào chứng từ, tiến độ thực hiện và mục đích sử dụng vốn đã được xác lập.
Điều quan trọng là không thiết kế tài khoản riêng thành một hình thức phong tỏa cứng, khiến doanh nghiệp thiếu vốn lưu động hoặc không thể thực hiện nghĩa vụ hợp pháp. Mục tiêu của chính sách phải là kiểm soát việc sử dụng vốn sai mục đích, thay vì ngăn cản doanh nghiệp sử dụng nguồn vốn huy động hợp pháp.
Để bảo đảm tính khả thi, luật cần xác định rõ trách nhiệm của ngân hàng quản lý tài khoản, chủ đầu tư và đơn vị xác nhận tiến độ. Đồng thời, cơ chế này phải tương thích với hoạt động cấp tín dụng, bởi nhiều dự án được tài trợ đồng thời bằng vốn chủ sở hữu, vốn vay ngân hàng và tiền thanh toán của khách hàng.
Cùng với kiểm soát dòng tiền, quyền tiếp cận thông tin của người mua cũng cần được hoàn thiện. Người mua phải có khả năng kiểm chứng những thông tin thiết yếu về tình trạng pháp lý, tình trạng thế chấp và giải chấp, tiến độ thi công, cũng như những điều kiện còn phải hoàn tất trước khi bàn giao và cấp giấy chứng nhận.
Một vấn đề khác không thể bỏ qua là phương án xử lý khi dự án không thể tiếp tục triển khai. Việc mở tài khoản riêng về mặt kỹ thuật không đương nhiên làm phát sinh quyền ưu tiên thanh toán cho người mua hoặc loại trừ số tiền trong tài khoản khỏi tài sản của doanh nghiệp khi giải quyết phá sản.
Vì vậy, nếu bổ sung cơ chế quản lý dòng tiền, cần nghiên cứu đồng bộ với pháp luật về phá sản, giao dịch bảo đảm và thi hành án để xác định rõ địa vị pháp lý của khoản tiền còn lại.
Pháp luật cần có phương án sử dụng nguồn tiền này để tiếp tục hoàn thành dự án, chuyển giao việc thực hiện hoặc hoàn trả cho người mua theo trình tự được quy định, đồng thời bảo đảm quyền lợi hợp pháp của ngân hàng, nhà thầu và những chủ thể liên quan.
Nhìn rộng hơn, quản lý dòng tiền theo từng dự án không chỉ nhằm bảo vệ người mua mà còn góp phần nâng cao chất lượng quản trị tài chính của doanh nghiệp bất động sản, tạo thêm cơ sở cho ngân hàng đánh giá rủi ro tín dụng và củng cố tính minh bạch của thị trường.
Đề xuất đưa 5% giá trị hợp đồng mua nhà vào tài khoản bảo đảm tại ngân hàng là một giải pháp nhằm cân bằng quyền lợi giữa người mua và chủ đầu tư. Nhưng để bảo vệ người mua nhà ở hình thành trong tương lai một cách thực chất, chính sách cần quan tâm đến việc quản lý toàn bộ số tiền khách hàng đã thanh toán trong quá trình triển khai dự án.
Bảo vệ người mua nhà ở hình thành trong tương lai không chỉ là bảo đảm họ có quyền giữ lại một phần giá trị hợp đồng, mà còn phải tạo ra cơ chế pháp lý để khoản tiền đã thanh toán được sử dụng đúng mục đích, có thể kiểm chứng và được xử lý theo trình tự rõ ràng khi dự án gặp rủi ro.
Đây cũng là hướng tiếp cận cần thiết để thị trường bất động sản phát triển trên nền tảng minh bạch tài chính, phân bổ rủi ro hợp lý và nâng cao trách nhiệm của các chủ thể tham gia giao dịch.