Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

Việt Nam dự kiến có xấp xỉ 18 triệu người từ 60 tuổi trở lên vào năm 2030. Từ nhà thuốc, chăm sóc tại nhà, bất động sản đến bảo hiểm và quản lý tài sản, doanh nghiệp đang dần định vị cho một thị trường lớn lên cùng tốc độ già hóa dân số.
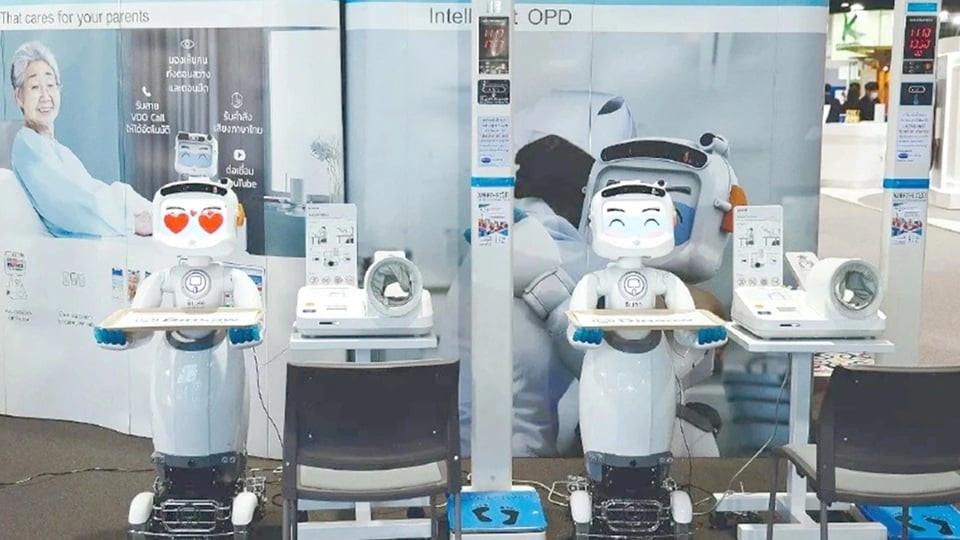
Kết quả Điều tra dân số và nhà ở giữa kỳ năm 2024 cho thấy Việt Nam có 14,2 triệu người từ 60 tuổi trở lên, tăng 2,8 triệu người so với năm 2019. Cục Thống kê dự báo đến năm 2030, con số này sẽ xấp xỉ 18 triệu người, tăng gần 4 triệu chỉ trong 6 năm.
Quy mô dân số này đang biến tuổi già từ một câu chuyện chủ yếu về an sinh thành một thị trường với nhu cầu riêng về thuốc, y tế, chăm sóc, nhà ở và tài chính. Tháng 6/2026, Bộ Nội vụ đã đề nghị các bộ, ngành rà soát, đề xuất cơ chế phát triển kinh tế bạc đến năm 2030, tầm nhìn 2045.
Một nghiên cứu của Trường Đại học Kinh tế - ĐHQGHN về phát triển kinh tế bạc cho thấy dư địa thị trường tập trung đáng chú ý ở ba nhóm gồm y tế - chăm sóc sức khỏe, giải trí - du lịch và tài chính - bảo hiểm. Trong đó, chăm sóc tại nhà, thiết bị hỗ trợ sức khỏe, tư vấn tài chính và bảo hiểm cho người cao tuổi được đánh giá là những dịch vụ có nhu cầu lớn.
Từ kinh nghiệm Nhật Bản, Canada và Italia, nhóm nghiên cứu cũng chỉ ra người cao tuổi không chỉ là đối tượng hưởng an sinh mà còn có thể tiếp tục tham gia thị trường lao động và đóng góp cho tăng trưởng. Tuy nhiên, khả năng tiếp cận các sản phẩm của kinh tế bạc giữa thành thị và nông thôn vẫn chênh lệch, đặt ra bài toán không chỉ về nhu cầu mà cả khả năng cung ứng dịch vụ trên quy mô rộng.
Y tế đang là một trong những lĩnh vực thể hiện rõ nhất cơ hội từ quá trình già hóa. Trong nửa đầu năm 2026, mảng dược phẩm Long Châu mang về cho FPT Retail 21.448 tỷ đồng doanh thu, tăng 34% so với cùng kỳ; EBITDA đạt 1.430 tỷ đồng, gấp 1,8 lần. Chuỗi mở thêm 222 nhà thuốc, nâng tổng số lên 2.639 nhà thuốc, cùng 236 trung tâm tiêm chủng.
Không thể quy tăng trưởng của Long Châu trực tiếp cho người cao tuổi bởi chuỗi phục vụ mọi nhóm khách hàng. Tuy nhiên, doanh nghiệp đang đứng ngay trên những khoản chi có tính lặp lại cao khi dân số già đi như thuốc điều trị, bệnh mạn tính, tiêm chủng và chăm sóc dự phòng.
Theo Vietcap, kênh bán lẻ dược phẩm hiện đại mới chiếm khoảng 20% thị trường năm 2025, đồng nghĩa dư địa chuyển dịch từ các nhà thuốc truyền thống sang chuỗi hiện đại vẫn lớn.
Ở phân khúc chuyên biệt hơn, Vinmec đưa VinSenior vào hoạt động từ tháng 1/2025 tại 6 cơ sở, phục vụ các nhóm người cao tuổi từ có bệnh nền ổn định đến cần chăm sóc đặc biệt. Hệ thống cung cấp các gói 3, 5, 7 và 15 ngày.
Một khoảng trống khác đang được doanh nghiệp khai thác là chăm sóc tại nhà. WeCare247 tự công bố đã phục vụ hơn 40.000 gia đình, có hơn 90 bệnh viện, phòng khám đối tác và hơn 2.500 chăm sóc viên. Tháng 3/2026, doanh nghiệp hợp tác với Kitahara Group của Nhật Bản triển khai mô hình kết nối bác sĩ, phục hồi chức năng, điều dưỡng và chăm sóc viên tại nhà.
Mô hình này nhắm vào nhóm khách hàng chưa cần hoặc không muốn vào cơ sở dưỡng lão, nhưng gia đình không đủ thời gian và chuyên môn để tự đảm nhiệm việc chăm sóc dài hạn.
Bất động sản cũng bắt đầu tìm đến "khách hàng tóc bạc". Ngày 23/4/2026, Nam Long Commercial Property ký hợp tác với Thrive để phát triển mô hình Senior Living tại Việt Nam. Dự án đầu tiên ở Waterpoint dự kiến có khoảng 400 căn, 600 giường, với nhiều cấp độ từ sống độc lập, chăm sóc tại nhà đến lưu trú dài hạn và chăm sóc y tế chuyên sâu. Theo Nam Long, Thrive có kinh nghiệm quản lý 59 cộng đồng Senior Living tại Mỹ, Anh và Hàn Quốc.
Việc một doanh nghiệp bất động sản phát triển sản phẩm riêng cho người lớn tuổi cho thấy kinh tế bạc không còn giới hạn ở thuốc hay bệnh viện. Nhà ở, vận hành và chăm sóc có thể trở thành một hệ sinh thái dịch vụ mới.
Nhưng hàng chục triệu người cao tuổi chưa đồng nghĩa với hàng chục triệu khách hàng có sức mua tương đương. Đây cũng là ranh giới quyết định ai thực sự hưởng lợi từ thị trường này.
Không chỉ y tế hay nhà ở, quá trình già hóa còn mở ra dư địa cho ngành quản lý tài sản. Như Nhadautu.vn đã thông tin, Bà Lục Kim Thanh, Giám đốc điều hành Kinh doanh số CTCP Chứng khoán Kafi, dẫn dự báo của McKinsey cho biết tổng tài sản tài chính cá nhân của người Việt có thể đạt khoảng 600 tỷ USD vào năm 2027, tăng từ khoảng 360 tỷ USD cuối năm 2022. Trong khi đó, tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán trong nước mới khoảng 93.000 tỷ đồng, tương đương 0,7% GDP.
Theo bà Thanh, Việt Nam đang ở điểm chuyển từ tạo lập sang quản lý tài sản. Một khảo sát năm 2026 trên hơn 1.000 nhà đầu tư cá nhân cho thấy tiền gửi, bất động sản và vàng vẫn chiếm tới 87% danh mục, trong khi người Việt chưa hình thành mạnh thói quen ủy thác tài sản cho các tổ chức chuyên nghiệp.
Một yếu tố khác là thế hệ chủ sở hữu tài sản đầu tiên của Việt Nam đang bước vào tuổi chuyển giao. Khi nhu cầu dịch chuyển từ tìm kiếm lợi nhuận sang bảo toàn, tạo dòng tiền và chuyển giao tài sản cho thế hệ sau, dư địa được mở ra cho quỹ đầu tư, ngân hàng, bảo hiểm, quản lý tài sản và các dịch vụ hoạch định gia sản. Theo bà Thanh, Việt Nam hiện mới ở nửa sau giai đoạn phát triển sản phẩm tài chính chuẩn hóa và bắt đầu bước sang giai đoạn tư vấn, quản lý tài sản chuyên nghiệp.
Đồng quan điểm, TS. Dương Đức Minh, Phó Viện trưởng Viện Kinh tế và Du lịch TP.HCM cho rằng tư duy đang chuyển từ "sở hữu tài sản" sang "quản trị tổng thể tài sản". Khi quy mô tài sản tăng, câu hỏi không còn chỉ là "kiếm được bao nhiêu", mà là "giữ được bao lâu và phát triển như thế nào", kéo theo nhu cầu cân bằng giữa tăng trưởng, dòng tiền và bảo toàn giá trị.
Nhận định này không chỉ dành cho người cao tuổi, nhưng đặc biệt đáng chú ý khi tuổi thọ tăng. Một khối tài sản tích lũy lớn chưa chắc bảo đảm tuổi già nếu không được chuyển thành dòng tiền đủ dài để tài trợ cho nhiều năm sau khi nguồn thu từ lao động giảm.
Ông Minh cũng cho rằng Việt Nam còn dư địa phát triển các sản phẩm đầu tư dài hạn, hoạch định tài chính, quản trị rủi ro và dịch vụ quản lý tài sản chuyên nghiệp. Điểm nghẽn không chỉ là lượng vốn, mà là khả năng xây dựng một hệ sinh thái tài chính đủ chiều sâu để quản lý và phân bổ nguồn vốn đó.
Nhìn từ doanh nghiệp, kinh tế bạc vì vậy đang hình thành theo hai lớp. Một lớp cung cấp sản phẩm và dịch vụ cho tuổi già, từ Long Châu, Vinmec, WeCare247 đến Nam Long - Thrive. Lớp còn lại giúp khách hàng tạo, bảo vệ và quản lý nguồn tiền để chi trả cho tuổi già, từ bảo hiểm đến đầu tư và quản lý tài sản.
Đến năm 2030, xấp xỉ 18 triệu người từ 60 tuổi trở lên là một thị trường đủ lớn để doanh nghiệp không thể bỏ qua. Nhưng "mỏ vàng" chỉ thực sự mở ra với những doanh nghiệp giải được đồng thời hai câu hỏi: người cao tuổi cần gì và họ có đủ nguồn lực để trả cho nhu cầu đó trong bao lâu.