Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

Trong bối cảnh tín dụng ngân hàng đã ở mức cao, bài toán đặt ra không chỉ là huy động thêm nguồn lực mà còn phải mở rộng các kênh vốn trung và dài hạn, từ thị trường chứng khoán, trái phiếu đến vốn quốc tế và các công cụ tài chính mới.
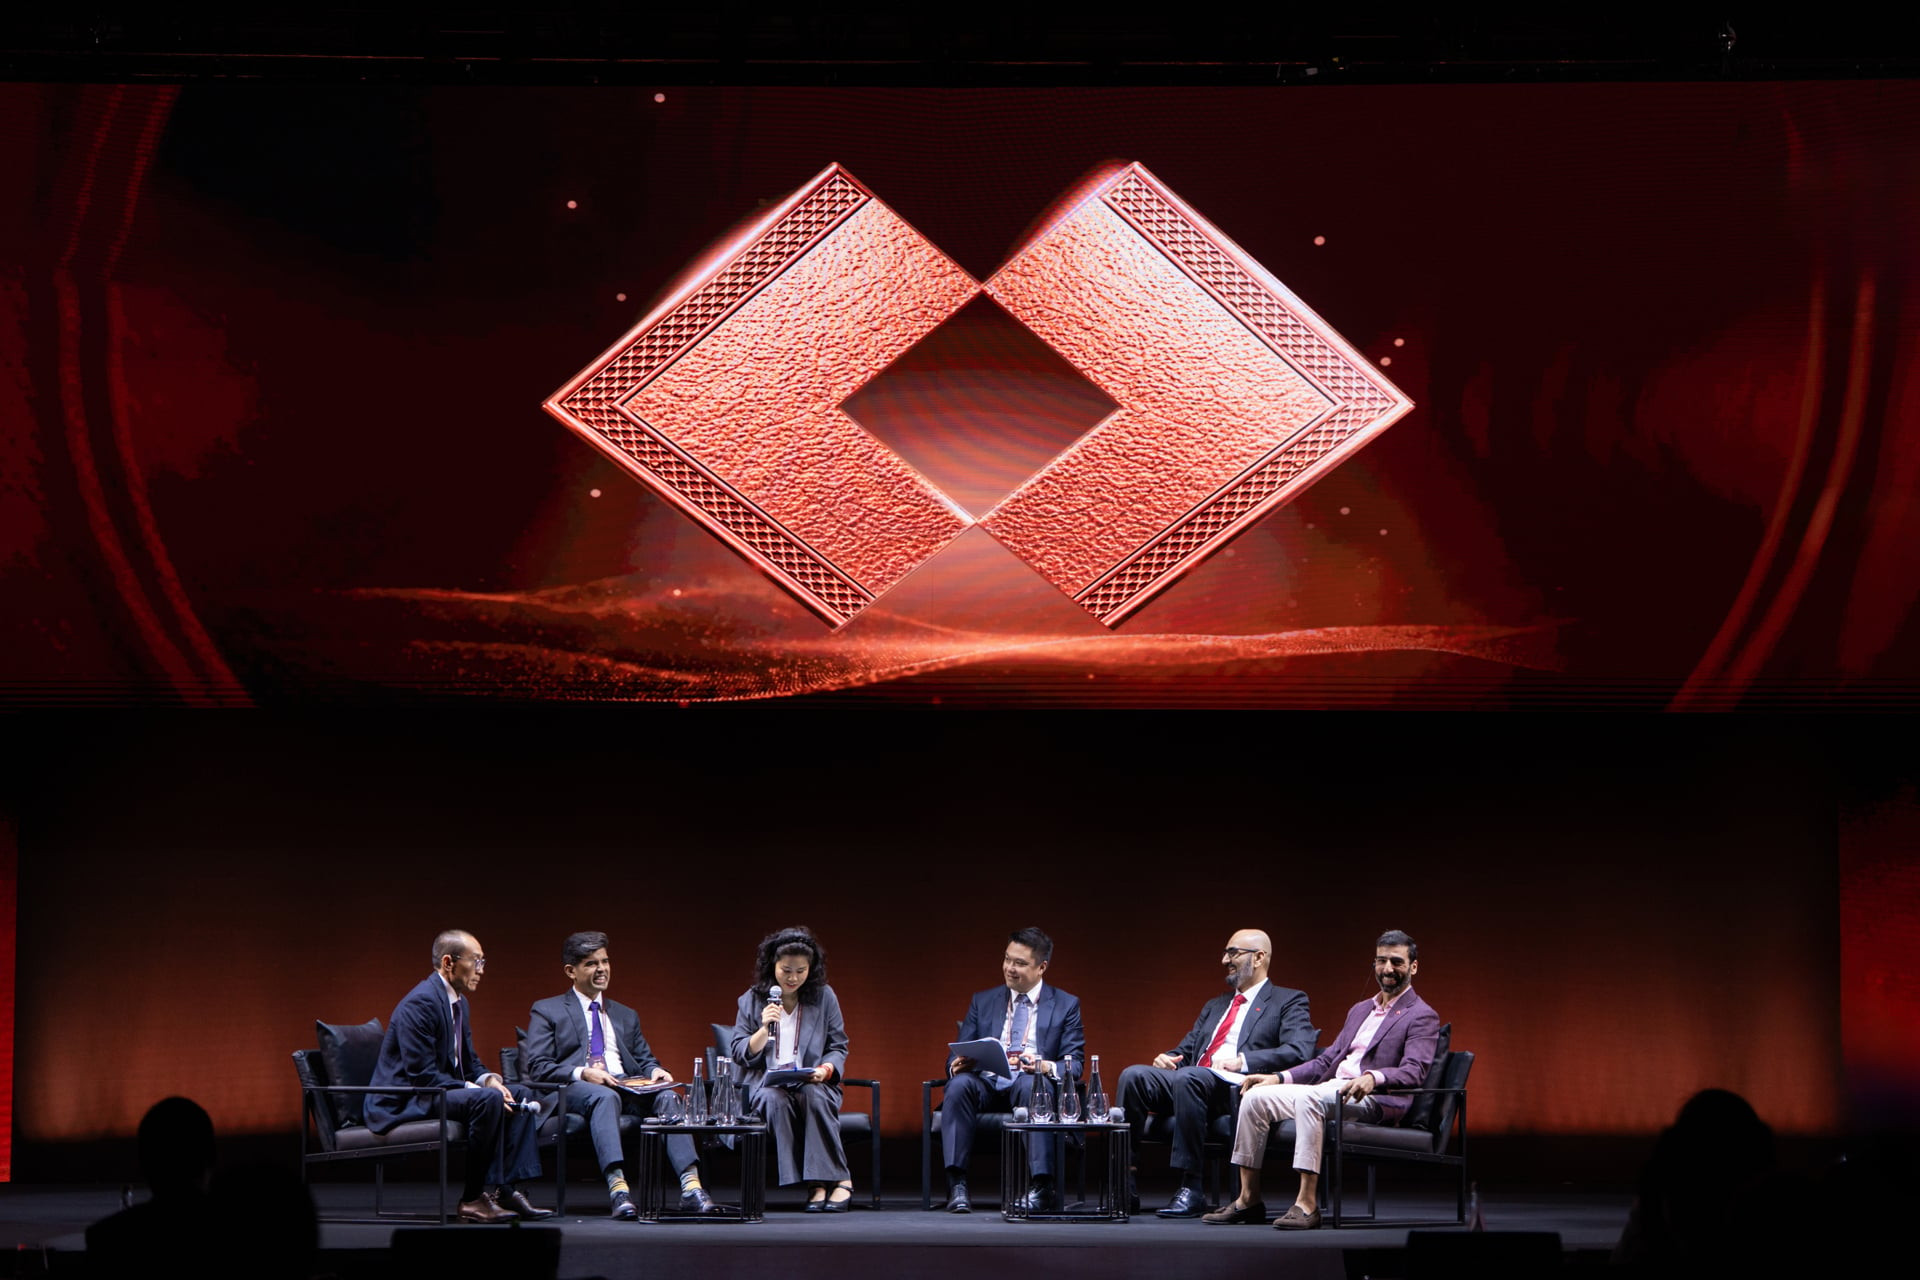
Tại Techcombank Investment Summit 2026 diễn ra ngày 19/9, ông Jens Lottner, Tổng giám đốc Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank), cho rằng nếu Việt Nam đi theo quỹ đạo tăng trưởng GDP khoảng 10%, nhu cầu hình thành vốn có thể lên tới khoảng 1.100 tỷ USD trong vòng 5 năm tới. Trong đó, khoảng 500 tỷ USD được ông nhắc tới cho hạ tầng và chuyển đổi cơ cấu kinh tế.
Quy mô này cho thấy thách thức không chỉ nằm ở việc tìm thêm tiền, mà còn ở cấu trúc cung ứng vốn cho nền kinh tế. Trong nhiều năm, tín dụng ngân hàng vẫn là kênh tài trợ chủ đạo. Tuy nhiên, hệ thống ngân hàng khó có thể tiếp tục gánh phần lớn nhu cầu vốn của nền kinh tế.
Phát biểu tại phiên thảo luận sự kiện, ông Nguyễn Xuân Bắc, Phó vụ trưởng Vụ Tín dụng, Ngân hàng Nhà nước, cũng nhìn nhận nguồn vốn huy động của ngân hàng thương mại chủ yếu có kỳ hạn ngắn, trong khi các dự án hạ tầng cần quy mô vốn lớn và thời gian hoàn vốn dài.
"Tín dụng ngân hàng có thể là một trụ cột, nhưng không thể và không nên là nguồn cung ứng duy nhất", ông Bắc nói. Theo ông, nguồn lực cần được huy động từ nhiều kênh, gồm ngân sách, tín dụng, ODA, vốn ưu đãi từ các tổ chức tài chính quốc tế và nhà đầu tư trong, ngoài nước.
Quốc hội đã thông qua kế hoạch đầu tư công trung hạn 2026–2030 với tổng mức vốn 8,22 triệu tỷ đồng, gồm 3,8 triệu tỷ đồng vốn ngân sách trung ương và 4,42 triệu tỷ đồng vốn ngân sách địa phương. Nếu quy đổi theo tỷ giá 25.637 đồng/USD, quy mô này tương đương khoảng 321 tỷ USD.
Đây là nguồn lực đáng kể, nhưng vẫn chỉ chiếm một phần trong tổng nhu cầu đầu tư của nền kinh tế. Theo kế hoạch, đầu tư công chiếm khoảng 20–22% tổng vốn đầu tư toàn xã hội. Phần còn lại vẫn phải đến từ khu vực doanh nghiệp, tín dụng ngân hàng, thị trường cổ phiếu, trái phiếu và vốn nước ngoài.
Khoảng cách này càng rõ nếu nhìn vào quy mô huy động hiện tại của thị trường vốn.
Theo Ủy ban Chứng khoán Nhà nước, năm 2025 tổng giá trị huy động vốn thông qua phát hành cổ phiếu và trái phiếu doanh nghiệp riêng lẻ đạt 763.500 tỷ đồng, tương đương khoảng 29,8 tỷ USD. Đến giữa tháng 6/2026, giá trị huy động qua phát hành cổ phiếu đạt 114.100 tỷ đồng, còn phát hành trái phiếu doanh nghiệp riêng lẻ đạt 148.800 tỷ đồng.
Có thể thấy, quy mô huy động qua thị trường chứng khoán còn khiêm tốn nếu đặt cạnh nhu cầu vốn khoảng 5,1 triệu tỷ đồng chỉ riêng trong năm 2026.
Tín dụng ngân hàng vì vậy trong ngắn hạn vẫn khó thay thế. Đây là kênh có mạng lưới phân phối rộng và khả năng cung ứng vốn trực tiếp cho doanh nghiệp. Vấn đề nằm ở chỗ các dự án hạ tầng hoặc đầu tư dài hạn có thời gian hoàn vốn hàng chục năm không phải lúc nào cũng phù hợp với cấu trúc nguồn vốn của ngân hàng.
Thông tin tích cực gần đây là việc thị trường chứng khoán Việt Nam chuẩn bị được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, với thời điểm có hiệu lực từ ngày 21/9/2026. Đây được xem là một bước thay đổi đáng chú ý đối với khả năng tiếp cận dòng vốn quốc tế của thị trường.
Theo lộ trình, cổ phiếu Việt Nam sẽ được đưa vào các bộ chỉ số của FTSE Russell qua 4 đợt, kéo dài đến tháng 9/2027. SSI Research ước tính riêng trong đợt đầu, các quỹ Vanguard mô phỏng bộ chỉ số FTSE GEIS có thể mua ròng khoảng 240 triệu USD vào 27 cổ phiếu Việt Nam.
Tuy nhiên, tác động của việc nâng hạng không chỉ nằm ở lượng vốn có thể chảy vào thị trường trong ngắn hạn. Quan trọng hơn, việc được nâng hạng có thể mở rộng tập nhà đầu tư tiếp cận cổ phiếu Việt Nam, qua đó tạo thêm điều kiện để doanh nghiệp huy động vốn cổ phần và thị trường chứng khoán đóng vai trò lớn hơn trong việc cung ứng nguồn vốn trung và dài hạn cho nền kinh tế.
Bà Fiona Bassett, Giám đốc điều hành FTSE Russell, đánh giá việc Việt Nam được nâng hạng là cột mốc quan trọng, ghi nhận những tiến bộ và mức độ hội nhập ngày càng sâu của thị trường vốn Việt Nam với quốc tế. Việc tham gia các chỉ số tham chiếu toàn cầu của FTSE Russell cũng giúp tăng mức độ hiện diện của Việt Nam trước nhà đầu tư quốc tế, qua đó có thể thúc đẩy dòng vốn ngoại theo thời gian.
Dù vậy, bài toán vốn của Việt Nam không chỉ nằm ở việc thu hút thêm tiền mà còn ở cách phân bổ và đa dạng hóa nguồn vốn. Tại sự kiện Techcombank Investment Summit 2026, bà Jing Zhao, chuyên gia cao cấp khu vực tài chính của Ngân hàng Thế giới (WB) cho rằng bài toán không chỉ nằm ở huy động thêm tiền mà còn ở cách phân bổ nguồn vốn.
Theo bà, những dự án có tác động xã hội lớn nhưng khả năng hoàn vốn thấp vẫn cần dựa vào vốn công. Các dự án có dòng tiền đủ hấp dẫn có thể huy động vốn tư nhân. Với nhóm ở giữa - có tiềm năng nhưng chưa đủ khả năng vay thương mại - một phần vốn công hoặc vốn ưu đãi có thể đóng vai trò "vốn mồi", giúp giảm rủi ro và thu hút thêm dòng tiền tư nhân.
Ở góc nhìn của mình, ông Jens Lottner nhìn nhận Việt Nam cần phát triển thêm những công cụ phù hợp với các khoản đầu tư kéo dài 10-15 năm. "Chúng ta cần nhiều vốn cổ phần hơn, cần có các đợt IPO để doanh nghiệp huy động vốn chủ sở hữu, đồng thời cần trái phiếu hạ tầng kỳ hạn dài và các giải pháp tài chính cấu trúc", ông nói.
Một hướng khác là chứng khoán hóa các tài sản đang tạo dòng tiền ổn định thông qua quỹ tín thác đầu tư bất động sản (REITs) hoặc chứng khoán bảo đảm bằng tài sản (ABS), từ đó huy động vốn để tái đầu tư vào các dự án mới.
CEO Techcombank cũng nhấn mạnh vai trò của các Trung tâm Tài chính Quốc tế tại TP HCM và Đà Nẵng. Theo ông, đây có thể trở thành những "phễu dẫn vốn", kết nối nguồn tiền quốc tế với nhu cầu đầu tư trong nước, đặc biệt với các dự án quy mô lớn và cần cấu trúc tài chính phức tạp.
Bên cạnh đó, theo World Bank, nguồn vốn dài hạn còn có thể đến từ các nhà đầu tư tổ chức như doanh nghiệp bảo hiểm, quỹ hưu trí và quỹ đầu tư. Nhóm này phù hợp hơn với vòng đời dài của các dự án hạ tầng, đồng thời giúp giảm áp lực lên bảng cân đối của ngân hàng thương mại.