Tiền kỹ thuật số do ngân hàng Trung ương phát hành: Lợi ích và động thái của các quốc gia
ThS. Lê Thị Khương/ Trường Cao đẳng Kinh tế - Kế hoạch Đà Nẵng|21/09/2022 09:28
Trong bối cảnh nhiều quốc gia trên thế giới đã, đang tiến hành nghiên cứu và phát triển tiền kỹ thuật số do Ngân hàng Trung ương (NHTW) phát hành (CBDC), nắm bắt xu thế này, Việt Nam cũng cần nghiên cứu xây dựng khuôn khổ pháp luật, thiết lập các quy chuẩn để đưa vào quản lý CBDC khi NHTW phát hành
Tóm tắt: Trong bối cảnh nhiều quốc gia trên thế giới đã, đang tiến hành nghiên cứu và phát triển tiền kỹ thuật số do Ngân hàng Trung ương (NHTW) phát hành (CBDC), nắm bắt xu thế này, Việt Nam cũng cần nghiên cứu xây dựng khuôn khổ pháp luật, thiết lập các quy chuẩn để đưa vào quản lý CBDC khi NHTW phát hành. CBDC khi lưu thông mang lại rất nhiều những lợi ích và tác động dài hạn, góp phần thúc đẩy thanh toán không dùng tiền mặt, thúc đẩy mô hình kinh doanh mới trên nền tảng công nghệ có điều kiện phát triển tốt hơn như huy động vốn cộng đồng (Crowd-funding), các dịch vụ Fintech. Chính vì vậy, cần có những nghiên cứu nhằm phân tích một cách hệ thống, đầy đủ những vấn đề liên quan đến đồng tiền này; qua đó, cung cấp thêm các bằng chứng thực nghiệm cho công tác quản lý, điều hành và phù hợp với thực tiễn đặt ra.
Từ khóa: Central Bank Digital Currency - CBDC, lợi ích, NHTW.
1. Khái niệm, lợi ích và rủi ro của CBDC
CBDC là tiền pháp định dưới dạng kỹ thuật số được phát hành, kiểm soát và bảo đảm bởi NHTW của một quốc gia hay vùng lãnh thổ có chủ quyền. CBDC ra đời nhằm mục tiêu số hóa tiền mặt, cung cấp một phương thức khả thi để kiểm soát nền kinh tế số, nâng cao hiệu quả điều hành chính sách tiền tệ đối với thúc đẩy tăng trưởng kinh tế.
CBDC có vai trò như tiền truyền thống, nhưng ở dạng số, được phát hành và quản lý bởi NHTW. Đầu tháng 01/2020, Ngân hàng Thanh toán quốc tế (BIS) đã công bố kết quả khảo sát năm 2019 với 66 NHTW (21 NHTW ở các nước phát triển và 45 NHTW từ các nước mới nổi, chiếm 75% dân số thế giới và 90% GDP toàn cầu) với kết quả: 70% cho biết không có ý định phát hành CBDC trong tương lai gần và 30% trả lời rằng đã tích cực chủ động chuẩn bị kế hoạch phát hành, trong đó 10% đang phát triển các dự án thí điểm. Theo đó, BIS ước tính khoảng 20% dân số thế giới có thể tiếp cận CBDC trong vòng 03 năm tới. Đặc biệt, đại dịch Covid-19 đã tạo điều kiện thuận lợi để chuyển đổi mạnh từ phương thức thanh toán truyền thống bằng tiền mặt sang các phương thức thanh toán kỹ thuật số.
Lợi ích của CBDC
Dựa trên nền tảng công nghệ Blockchain và sự đảm bảo bởi uy tín của NHTW nên CBDC sẽ mang lại những lợi ích và tác động dài hạn, góp phần thúc đẩy thanh toán không dùng tiền mặt, thúc đẩy mô hình kinh doanh mới trên nền tảng công nghệ có điều kiện phát triển tốt hơn. Cụ thể như sau:
Thứ nhất, CBDC thúc đẩy thanh toán, giao dịch không dùng tiền mặt và sự phát triển của dịch vụ thanh toán, tài chính hiện đại nhờ sự thuận tiện, an toàn, tin cậy cao, chi phí thấp, hạn chế rủi ro của việc dùng tiền mặt, với chi phí phát hành và lưu thông cao, rủi ro kiểm đếm, tiền giả, không đảm bảo tiêu chí xanh, thân thiện môi trường.
Thứ hai, CBDC nâng cao vị thế của đồng tiền pháp định trong nước, gia tăng sức mạnh khi được tương thích với các hệ thống thanh toán xuyên biên giới, hỗ trợ tích cực tăng trưởng kinh tế, thông qua thúc đẩy kinh tế số, thương mại điện tử, thanh toán không dùng tiền mặt, các mô hình kinh doanh trên nền tảng số, giao dịch số.
Thứ ba, CBDC tăng khả năng tiếp cận dịch vụ tài chính đối với người dân và doanh nghiệp, qua đó góp phần thúc đẩy tài chính toàn diện, tăng cường khả năng đối phó với các hoạt động phi pháp như rửa tiền, trốn thuế, tài trợ khủng bố, tham nhũng, tội phạm mạng nhờ tính minh bạch và công khai hơn.
Những rủi ro, thách thức khi sử dụng CBDC
Mức độ chấp nhận thấp: Do tâm lý người dân đã quen với việc sử dụng đồng tiền của quốc gia, do hiểu biết kỹ thuật chưa nhiều, hoặc những rủi ro ảnh hưởng uy tín đến các tổ chức tài chính, trung gian thanh toán khi lỗi, vi phạm xảy ra. Thêm nữa, người dân lo ngại việc sử dụng CBDC sẽ dễ bị theo dõi mình đi đâu, chi tiêu gì...
Rủi ro về an toàn thông tin: Đây cũng là rủi ro chung của CBDC và ví điện tử. Mặc dù rủi ro này đã được hạn chế nhiều nhờ công nghệ Blockchain, tuy nhiên, CBDC vẫn có thể là nạn nhân của các phi vụ phi pháp và tội phạm mạng.
Rủi ro về kỹ thuật và hệ thống an ninh mạng: CBDC được thiết lập cũng như lưu hành chủ yếu thông qua các thiết bị điện tử và hệ thống công nghệ thông tin, do vậy, người nắm giữ CBDC đứng trước nguy cơ mất an toàn khi ổ cứng bị lỗi, dữ liệu bị virus, các tập tin bị mất cắp…
Ảnh hưởng lợi nhuận từ dịch vụ của các ngân hàng thương mại: Việc sử dụng CBDC có thể “xóa sổ” một số nguồn thu từ các dịch vụ truyền thống của các tổ chức tín dụng (chuyển tiền, thanh toán…) nên lợi nhuận của các tổ chức tín dụng có thể bị giảm.
Thách thức đối với các cơ quan quản lý: Là những thách thức đối với điều hành của NHTW và các cơ quan quản lý trong kiểm soát lượng cung tiền cũng như trách nhiệm quản lý, giám sát và xử lý sự cố, rủi ro, nhất là đối với giao dịch xuyên biên giới.
2. Động thái của các quốc gia trên thế giới và Việt Nam
2.1. Động thái của các quốc gia trên thế giới
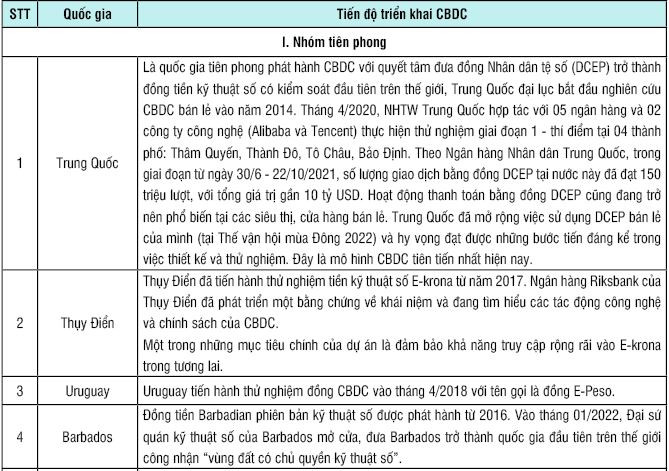
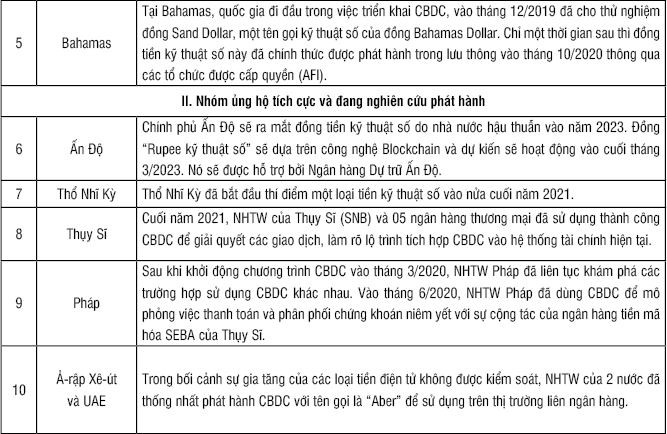
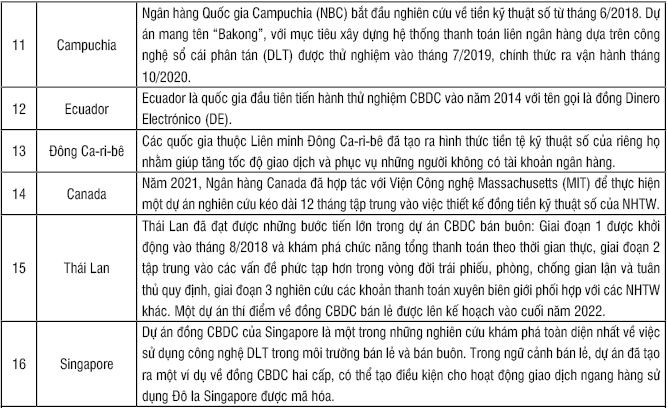
Xét trên góc độ toàn cầu, quá trình phát hành CBDC có sự khác biệt lớn giữa nhóm nước phát triển và nhóm nước mới nổi và có thể chia thành 03 nhóm quan điểm khác nhau thể hiện qua Bảng 1:
Bảng 1: Quan điểm và tiến độ triển khai CBDC của các NHTW thế giới
Nguồn: Viện Đào tạo và Nghiên cứu BIDV và tác giả tổng hợp
(i) Nhóm tiên phong (gồm Trung Quốc, Thụy Điển, Uruguay, Barbados, Bahamas...);
(ii) Nhóm ủng hộ tích cực và đang nghiên cứu phát hành (như Ấn Độ, Thổ Nhĩ Kỳ, Thụy Sĩ, Pháp, Ả-rập Xê-út và Các tiểu vương quốc Ả-rập thống nhất (UAE), Campuchia, Ecuador, Đông Ca-ri-bê, Canada, Thái Lan, Singapore...);
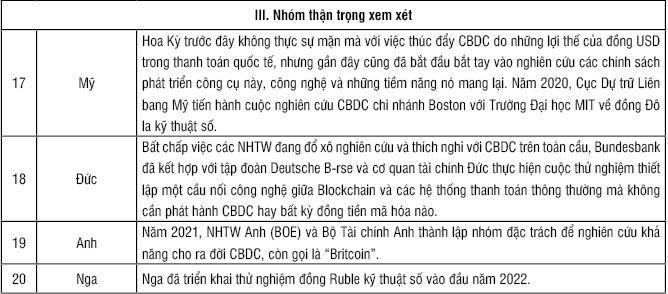
(iii) Nhóm thận trọng xem xét bởi lo ngại những tác động tiêu cực, rủi ro do CBDC mang lại đối với sự ổn định tài chính, cấu trúc ngân hàng, sự gia nhập của các tổ chức phi ngân hàng trong hệ thống tài chính và truyền tải chính sách tiền tệ gồm có Mỹ, Đức, Anh, Nga...
Tại hội thảo trực tuyến về “Tiền kỹ thuật số do NHTW phát hành” do Văn phòng tăng cường năng lực của Quỹ Tiền tệ quốc tế (IMF) tại Thái Lan phối hợp với Vụ Thị trường vốn và tiền tệ của IMF tổ chức vào tháng 3/2021, có sự tham dự của NHTW các nước, trong đó có Việt Nam đã đưa ra thông điệp: Mỗi nước có một con đường đi khác nhau đối với việc phát triển CBDC, vì ngay cả định nghĩa về đồng tiền này giữa các nước cũng khác nhau. Vì vậy, không nhất thiết mọi quốc gia đều phải phát hành CBDC của mình và cả khi phát hành thì một quốc gia có thể chọn hình thức phát hành bán buôn hoặc bán lẻ tùy vào những cân nhắc riêng.
2.2. Định hướng của Việt Nam về CBDC
Tháng 6/2021, Thủ tướng Chính phủ giao Ngân hàng Nhà nước Việt Nam nghiên cứu, xây dựng và thí điểm tiền ảo dựa trên công nghệ chuỗi khối Blockchain giai đoạn 2021 - 2023. Cũng trong thời gian đó, Tổ nghiên cứu về tài sản ảo, tiền ảo tại Bộ Tài chính đã được thành lập, nghiên cứu về tài sản ảo, tiền ảo cũng như kinh nghiệm quốc tế trong hoạt động quản lý, giám sát liên quan. Ngày 28/10/2021, Thủ tướng Chính phủ đã chính thức ban hành Quyết định số 1813/QĐ-TTg phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021 - 2025. Trong đó, có nội dung "Nghiên cứu, đề xuất cơ chế, chính sách về tiền kỹ thuật số quốc gia". Mục tiêu nhằm tạo sự chuyển biến tích cực về thanh toán không dùng tiền mặt trong nền kinh tế với mức tăng trưởng cao, đưa việc sử dụng các phương tiện thanh toán không dùng tiền mặt trong xã hội thành thói quen của người dân ở khu vực đô thị và từng bước phát triển ở khu vực nông thôn, vùng sâu, vùng xa, giảm chi phí xã hội liên quan đến tiền mặt.
Có thể thấy, Việt Nam đã có những chủ trương, quyết tâm trong việc thúc đẩy ứng dụng Blockchain và tiền ảo, tiền kỹ thuật số tại Việt Nam. Đây cũng chính là tiền đề cho việc xây dựng CBDC tại Việt Nam.
Từ thực tế, có thể thấy, sự phát triển của các loại tiền điện tử, kỹ thuật số như Bitcoin đã chỉ ra đây là xu hướng thanh toán tất yếu của kỷ nguyên số. Do đó, cần sớm nghiên cứu, ban hành khung pháp lý, cho phép giao dịch, sở hữu tài sản kỹ thuật số, tài sản ảo. Trên cơ sở đó, xây dựng khung quản lý, giám sát tài sản kỹ thuật số, tiến tới giao dịch tài sản kỹ thuật số, cho phép giao dịch CBDC trên sàn giao dịch hợp pháp. Cùng với việc nghiên cứu triển khai CBDC này, Việt Nam sẽ phải tính đến nhiều khía cạnh khi thiết kế CBDC. Bên cạnh các yếu tố liên quan đến hạ tầng, công nghệ, cho phép CBDC được chuyển nhượng và sử dụng làm công cụ thanh toán, cần tính tới tác động đối với việc ra quyết định của NHTW liên quan đến chính sách tiền tệ.
Việt Nam cần đẩy nhanh quá trình nghiên cứu, hoàn thiện khuôn khổ pháp lý CBDC, tận dụng thế mạnh của công nghệ làm nền tảng kích hoạt sử dụng loại tiền này. Đồng thời, nên có các chính sách nâng cao cơ sở hạ tầng công nghệ thông tin; tổ chức đào tạo, nâng cao năng lực đội ngũ chuyên gia tài chính, chuyên gia mã hóa và bảo mật; nâng cao nhận thức của người dân về kiến thức về CBDC, chuyên gia đưa ra lời khuyên.
Về góc độ tài chính, bản chất CBDC vẫn là một loại đồng tiền của Việt Nam, được phát hành và lưu thông trên không gian số. Nó khác với các đồng tiền ảo đang xuất hiện trên thị trường hiện nay. Giá trị của tiền điện tử này sẽ do Chính phủ điều chỉnh và quyết định chứ không phụ thuộc vào biến động thị trường như các đồng tiền ảo. Do đó, Việt Nam cần nghiên cứu cẩn trọng, dài hạn, đo lường và đánh giá kỹ tác động trước khi triển khai trên thực tế. Tác giả xin đưa ra một số khuyến nghị như sau:
- Ngân hàng Nhà nước Việt Nam cần tiếp tục hoàn thiện khung pháp lý cho lĩnh vực công nghệ ngân hàng, trong đó có công nghệ Blockchain; xây dựng các quy định tiêu chuẩn cấp phép đối với các tổ chức, cá nhân trung gian tham gia cung cấp dịch vụ liên quan đến CBDC; xây dựng cơ chế pháp lý phù hợp để có thể nắm bắt, quản lý và kiểm tra, giám sát việc lưu thông CBDC của nước ngoài ra, vào Việt Nam trong tương lai.
- Đẩy mạnh phát triển hệ thống thanh toán quốc gia đảm bảo hiệu quả và hạn chế rủi ro cho các giao dịch thanh toán xuyên biên giới liên quan đến CBDC: Nâng cấp hệ thống thanh quyết toán tức thời (RGTS), nâng cấp hạ tầng thanh toán quốc gia - “bệ đỡ” cho phát triển thanh toán không dùng tiền mặt; đẩy nhanh tiến độ xây dựng cơ sở dữ liệu dân cư và cơ chế chia sẻ thông tin, dữ liệu.
- Việt Nam nên tìm hiểu, nghiên cứu, tham khảo kinh nghiệm của các quốc gia đã phát hành CBDC: Về kinh nghiệm phát hành, về lộ trình, cách thức triển khai, nội dung cụ thể, chi tiết về đơn vị đầu mối chính, cơ chế vận hành, thời gian thử nghiệm, chính thức... từ đó xây dựng lộ trình phù hợp với thực tiễn Việt Nam, vừa đảm bảo tận dụng được các lợi ích, hạn chế các khuyết điểm, rủi ro của CBDC.
- Tạo điều kiện, thúc đẩy thói quen thanh toán không dùng tiền mặt và nâng cao nhận thức của người dân, doanh nghiệp về CBDC. Các tổ chức, cá nhân tham gia cung cấp dịch vụ liên quan đến lĩnh vực này cần phải được cấp phép theo tiêu chuẩn nhất định và hoạt động của các tổ chức, cá nhân này cần phải thường xuyên được giám sát chặt chẽ, đảm bảo tính minh bạch. Để người dân yên tâm hơn khi sử dụng CBDC, Nhà nước cũng cần thiết lập các tiêu chuẩn của CBDC liên quan đến bảo vệ quyền riêng tư cá nhân, bảo vệ chống lại việc lạm dụng dữ liệu người dùng và đảm bảo các tiêu chuẩn toàn cầu về chống rửa tiền và chống tài trợ cho khủng bố.
Trong thời gian triển khai thí điểm, Việt Nam cần xây dựng lộ trình dài hơi và nên bắt đầu bằng thí điểm giao dịch nhỏ lẻ ở một số thành phố, qua một số ngân hàng, sau đó có những tổng kết, đánh giá rồi mới nhân rộng ra các lĩnh vực, địa phương khác.
3. Kết luận
Dù việc triển khai sử dụng CBDC đặt ra những thách thức rất phức tạp, nhưng nhiều NHTW trên thế giới đang tiến hành nghiên cứu hay thử nghiệm loại hình tiền tệ này. Chính vì vậy, việc xem xét sử dụng CBDC đòi hỏi phải phân tích cẩn thận các lợi ích và rủi ro có thể phát sinh từ CBDC. Nếu một số nền kinh tế quyết định sử dụng CBDC, nhất là các nền kinh tế có mức độ ảnh hưởng cao - thì quyết định đó sẽ tác động đến các đồng tiền chủ chốt trên thế giới và điều này cũng có thể sẽ ảnh hưởng đến quyết định của các NHTW khác. Do vậy, theo dõi liên tục sự phát triển trong lĩnh vực này sẽ giúp Ngân hàng Nhà nước Việt Nam có những phản ứng phù hợp và cần thiết đối với những thay đổi diễn ra ở các quốc gia khác. Có thể trong nhiều năm tới, các NHTW sẽ tiếp tục sử dụng đồng tiền pháp định truyền thống cùng với ví điện tử, nhưng CBDC đầy tham vọng này rất có thể sẽ được sử dụng phổ biến trong tương lai.
Tài liệu tham khảo:
1. Cấn Văn Lực và cộng sự (2020), Quản lý tiền kỹ thuật số, kinh nghiệm quốc tế và hàm ý chính sách với Việt Nam; https://tinnhanhchungkhoan.vn/quan-ly-tien-ky-thuat-so-kinh-nghiem-quoc-te-va-ham-y-chinh-sach-voi-viet-nam-post240707.html
2. Đinh Trường (2022), Cuộc đua phát triển tiền kỹ thuật số; https://nhandan.vn/baothoinay-hosotulieu/cuoc-dua-phat-trien-tien-ky-thuat-so-683186/
3. Kiều Mai (2022), Muốn không bị rớt lại đằng sau, Việt Nam cần phát triển tiền kỹ thuật số; https://vneconomy.vn/muon-khong-bi-rot-lai-dang-sau-viet-nam-can-phat-trien-tien-ky-thuat-so.htm
4. Thu Cúc (2022), Những quốc gia đang sử dụng loại tiền kỹ thuật số; http://dnrtv.org.vn/tin-tuc-n117798/nhung-quoc-gia-dang-su-dung-loai-tien-ky-thuat-so.html
5. Trần Thị Kim Chi và Trần Thị Mai Thành (2020), Kinh nghiệm quản lý tiền điện tử kỹ thuật số; https://tapchitaichinh.vn/tai-chinh-quoc-te/kinh-nghiem-quan-ly-tien-dien-tu-ky-thuat-so-318148.html
Bình luận của bạn đã được gửi và sẽ hiển thị sau khi được duyệt bởi ban biên tập.
Ban biên tập giữ quyền biên tập nội dung bình luận để phù hợp với qui định nội dung của Báo.
Nhiều chuyên gia cho rằng làn sóng trí tuệ nhân tạo (AI) đang mở rộng cơ hội xuất khẩu sản phẩm công nghệ cho Việt Nam, nhưng dư địa tăng trưởng lớn hơn nằm ở khả năng ứng dụng AI để nâng cao năng suất; nới rộng dư địa cho tăng trưởng kinh tế hai con số.
Chưa bao giờ hai chữ "tư nhân" được đặt ở vị trí như hôm nay. Từ một khu vực từng được nhìn nhận chủ yếu với vai trò bổ sung, kinh tế tư nhân nay được xác định là "một động lực quan trọng nhất của nền kinh tế quốc gia", đồng thời được kỳ vọng trở thành lực lượng tiên phong về khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số.
Xuất siêu xuất hiện trở lại trong tháng gần nhất chưa đủ để đảo chiều cán cân thương mại, khi làn sóng nhập khẩu tư liệu sản xuất và công nghệ cao tiếp tục gia tăng mạnh mẽ. Đây là chi phí đầu vào cần thiết cho một chu kỳ tăng trưởng mới, nhưng hiệu quả dài hạn đòi hỏi khả năng chuyển hóa máy móc, thiết bị thành năng lực sản xuất thực chất và gia tăng giá trị nội địa.
Kinh tế Việt Nam tăng trưởng gần 10% trong quý III, thu nhập người lao động cải thiện nhanh hơn lạm phát, trong khi người Việt dẫn đầu năm thị trường ASEAN về tỷ lệ tiết kiệm. Những điều kiện ấy đang mở rộng khả năng tích lũy của các gia đình. Nhưng để tiền dành dụm trở thành tài sản lâu dài, ý thức tiết kiệm mới chỉ là điểm khởi đầu.
Việt Nam dự kiến có xấp xỉ 18 triệu người từ 60 tuổi trở lên vào năm 2030. Từ nhà thuốc, chăm sóc tại nhà, bất động sản đến bảo hiểm và quản lý tài sản, doanh nghiệp đang dần định vị cho một thị trường lớn lên cùng tốc độ già hóa dân số.
Hội nghị Trung ương 4, khóa XIV đã đưa ra những quyết sách quan trọng về xây dựng, chỉnh đốn Đảng và đổi mới chất lượng tăng trưởng khi dư địa điều hành kinh tế vĩ mô ngày càng thu hẹp. Phát biểu bế mạc, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh yêu cầu "không để lãng phí vốn, đất đai, tài sản và cơ hội" và "tăng trưởng cao phải dựa trên năng suất, sức cạnh tranh, năng lực tự chủ và nền tảng ổn định lâu dài". Đây là những yêu cầu rất quan trọng của Trung ương, bảo đảm cho sự phát triển nhanh và bền vững của đất nước.
Chưa bao giờ hai chữ "tư nhân" được đặt ở vị trí như hôm nay. Từ một khu vực từng được nhìn nhận chủ yếu với vai trò bổ sung, kinh tế tư nhân nay được xác định là "một động lực quan trọng nhất của nền kinh tế quốc gia", đồng thời được kỳ vọng trở thành lực lượng tiên phong về khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số.
Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng thế giới năm 2026 lên 3,1%, khi đầu tư vào trí tuệ nhân tạo (AI) giúp bù đắp cú sốc năng lượng. Nhưng phía sau triển vọng sáng hơn là khoảng cách tăng trưởng ngày càng lớn.
Ủy ban Thường vụ Quốc hội cho ý kiến về báo cáo của Chính phủ về kết quả thực hiện Kế hoạch phát triển kinh tế - xã hội, ngân sách nhà nước năm 2026 và dự kiến Kế hoạch năm 2027.
Xuất siêu xuất hiện trở lại trong tháng gần nhất chưa đủ để đảo chiều cán cân thương mại, khi làn sóng nhập khẩu tư liệu sản xuất và công nghệ cao tiếp tục gia tăng mạnh mẽ. Đây là chi phí đầu vào cần thiết cho một chu kỳ tăng trưởng mới, nhưng hiệu quả dài hạn đòi hỏi khả năng chuyển hóa máy móc, thiết bị thành năng lực sản xuất thực chất và gia tăng giá trị nội địa.
Kinh tế Việt Nam tăng trưởng gần 10% trong quý III, thu nhập người lao động cải thiện nhanh hơn lạm phát, trong khi người Việt dẫn đầu năm thị trường ASEAN về tỷ lệ tiết kiệm. Những điều kiện ấy đang mở rộng khả năng tích lũy của các gia đình. Nhưng để tiền dành dụm trở thành tài sản lâu dài, ý thức tiết kiệm mới chỉ là điểm khởi đầu.
Nhiều chuyên gia cho rằng làn sóng trí tuệ nhân tạo (AI) đang mở rộng cơ hội xuất khẩu sản phẩm công nghệ cho Việt Nam, nhưng dư địa tăng trưởng lớn hơn nằm ở khả năng ứng dụng AI để nâng cao năng suất; nới rộng dư địa cho tăng trưởng kinh tế hai con số.
Việt Nam dự kiến có xấp xỉ 18 triệu người từ 60 tuổi trở lên vào năm 2030. Từ nhà thuốc, chăm sóc tại nhà, bất động sản đến bảo hiểm và quản lý tài sản, doanh nghiệp đang dần định vị cho một thị trường lớn lên cùng tốc độ già hóa dân số.
Hội nghị Trung ương 4, khóa XIV đã đưa ra những quyết sách quan trọng về xây dựng, chỉnh đốn Đảng và đổi mới chất lượng tăng trưởng khi dư địa điều hành kinh tế vĩ mô ngày càng thu hẹp. Phát biểu bế mạc, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh yêu cầu "không để lãng phí vốn, đất đai, tài sản và cơ hội" và "tăng trưởng cao phải dựa trên năng suất, sức cạnh tranh, năng lực tự chủ và nền tảng ổn định lâu dài". Đây là những yêu cầu rất quan trọng của Trung ương, bảo đảm cho sự phát triển nhanh và bền vững của đất nước.
Tổ chức ngày nay cần đồng thời thực hiện nhiệm vụ duy trì hoạt động kinh doanh và chuyển đổi. Thách thức là ở chỗ tổ chức được thiết lập để vận hành tốt hơn so với chuyển đổi. Để hoàn thành nhiệm vụ kép này, tổ chức cần một văn hóa doanh nghiệp có khả năng thích ứng linh hoạt.
Có 12/34 địa phương đạt mức tăng trưởng 2 con số trong 9 tháng đầu năm 2026. Kết quả là tích cực, nhưng vẫn còn khoảng cách khá xa so với mục tiêu cả năm, đòi hỏi các địa phương phải tăng tốc hơn nữa trong chặng nước rút.
Tại Việt Nam, Nghị quyết 05/2025/NQ-CP đã mở giai đoạn thí điểm 5 năm cho thị trường tài sản mã hóa. Bài toán tiếp theo là xác định những tài sản nên được ưu tiên mã hóa và xây dựng nền tảng pháp lý cần thiết để các ứng dụng này tạo ra giá trị thực cho nền kinh tế.
Điện than vẫn đóng góp khoảng một nửa sản lượng điện Việt Nam, trong khi quy hoạch hiện hành định hướng không còn dùng than để phát điện vào năm 2050. Khoảng cách giữa hai mốc ấy đòi hỏi một chiến lược thay thế theo từng chức năng của hệ thống điện, được triển khai trước khi các nhà máy điện than dừng hoạt động.
Với tiến bộ trong việc tạo ra những nhà máy điện than có hiệu suất nhiệt và khả năng thu giữ CO₂ cao, Trung Quốc cho thấy công nghệ có thể giảm tiêu hao than và hạn chế một phần tác động môi trường của nhiệt điện.
Khi nhu cầu điện tăng nhanh nhưng mục tiêu Net Zero 2050 đòi hỏi giảm dần nhiên liệu hóa thạch, Việt Nam đứng trước bài toán vừa bảo đảm nguồn điện tin cậy cho tăng trưởng, vừa chuẩn bị các nguồn lực thay thế điện than.
Cuộc đua đầu tư trí tuệ nhân tạo (AI) đang bước sang giai đoạn mới khi các tập đoàn công nghệ huy động hàng chục tỷ USD để mua chip, làm dấy lên lo ngại cạnh tranh thu hút vốn với trái phiếu chính phủ Mỹ và rủi ro tín dụng doanh nghiệp.
Để duy trì tăng trưởng cao trong dài hạn, Việt Nam cần chuyển trọng tâm từ khối lượng vốn huy động sang năng suất và giá trị mà dòng vốn tạo ra, theo Ngân hàng Phát triển châu Á (ADB) tại Việt Nam.
Một trung tâm công nghiệp năng lượng quốc gia cần một doanh nghiệp đủ sức kết nối các mắt xích, thu hút nguồn lực và dẫn dắt những dự án lớn. Với chuỗi giá trị tương đối hoàn chỉnh, PETROVIETNAM có lợi thế để trở thành hạt nhân, nhưng sự thành công còn phụ thuộc vào cơ chế phối hợp và phân vai giữa các bên.
Tháng 9, cán cân thương mại hàng hóa trở lại xuất siêu 1,27 tỷ USD, nhưng tính chung 9 tháng, Việt Nam vẫn nhập siêu 19,42 tỷ USD. Đáng chú ý, hơn 94% hàng nhập khẩu là tư liệu sản xuất, cho thấy phía sau con số nhập siêu còn là câu chuyện về mở rộng năng lực sản xuất, xuất khẩu và khả năng giữ lại giá trị trong nước.
Một cơ chế pháp lý mới đang được đặt lên bàn nghị sự của Quốc hội: thu hồi và xử lý tài sản liên quan đến tội phạm không qua kết tội. Dự thảo Nghị quyết được đề xuất thực hiện thí điểm đối với các vụ án về rửa tiền, xâm phạm trật tự quản lý kinh tế, tham nhũng và các tội phạm khác về chức vụ.
Tỷ lệ nội địa hóa ngành điện tử Việt Nam mới khoảng 5–10%, trong khi mục tiêu đến năm 2030 là 25–30%. Các dự án và chương trình mới trong năm nay cho thấy Việt Nam đang muốn đi sâu hơn vào đóng gói, kiểm thử, hóa chất điện tử và vật liệu bán dẫn.