Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

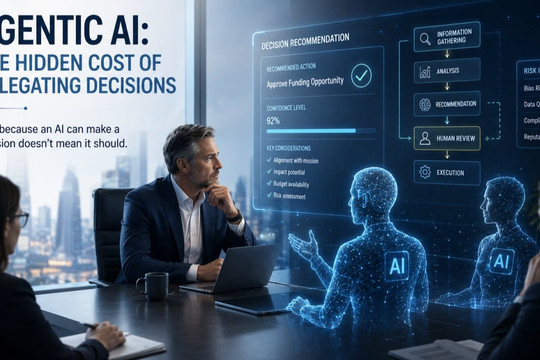
Trí tuệ nhân tạo có thể giúp đẩy nhanh các tác vụ cá nhân mà không mang lại lợi ích tương xứng cho tổ chức, bởi việc ủy thác công việc tạo ra những chi phí vượt xa phạm vi thực thi đơn thuần. Để đạt được giá trị bền vững, lãnh đạo cần đánh giá toàn diện chi phí của việc ủy thác, tái thiết kế quy trình làm việc và vai trò nhân sự.
Trí tuệ nhân tạo
Trong quyết toán thuế gần đây, nhiều công ty đã bắt đầu sử dụng các công cụ AI để hỗ trợ chuẩn bị hồ sơ thuế thông qua Current – một nền tảng cung cấp công nghệ và dịch vụ chia sẻ cho các công ty kế toán đối tác. Theo dữ liệu, đến cuối mùa quyết toán, các công cụ AI đã giúp chuyên viên thuế tiết kiệm trung bình một phần ba thời gian làm việc, tăng hiệu suất xử lý lên khoảng 50%, từ đó tạo điều kiện cho họ dành nhiều thời gian hơn để tương tác với khách hàng.
Tuy nhiên, những con số này chưa phản ánh đầy đủ bức tranh thực tế. Nhân sự phụ trách kiểm duyệt vẫn phải xác định xem công việc đã được thực hiện chính xác hay chưa, trong khi các đối tác (partners) vẫn phải giải thích cho khách hàng về những quyết định được đưa ra trong từng hồ sơ thuế. Ngoài ra, các công ty còn phải đối mặt với một vấn đề nan giải: làm thế nào để đào tạo thế hệ nhân sự kế tiếp nếu AI đảm nhận phần lớn các công việc vốn là cơ hội để nhân viên trẻ học hỏi và trau dồi kỹ năng chuyên môn?
Tại nhiều doanh nghiệp, các nhà quản lý đang phải cân nhắc thời điểm, phạm vi và phương thức triển khai AI, cũng như đánh giá xem liệu lợi ích thu được có vượt qua các chi phí phát sinh hay không. Để hiểu rõ hơn về những sự đánh đổi này, một nhóm chuyên gia của HBR (Harvard Business Review) đã nghiên cứu quá trình áp dụng AI vào việc chuẩn bị hồ sơ thuế tại một số công ty kế toán. HBR đã tiếp cận dữ liệu từ một số công ty kế toán trong mùa quyết toán thuế 2025–2026. Dữ liệu bao gồm khoảng 7.000 hồ sơ thuế cá nhân và quỹ tín thác (trust) với độ phức tạp trung bình, bao gồm các khoản thu nhập từ bất động sản cho thuê và thu nhập. Những số liệu về tiết kiệm thời gian và gia tăng hiệu suất là thông tin do chính các công ty báo cáo.
Việc đi sâu vào dữ liệu này làm sáng tỏ một vấn đề cốt lõi đối với các doanh nghiệp đang cân nhắc cách thức áp dụng AI sao cho hiệu quả nhất: Công nghệ này có khả năng thực hiện các tác vụ cụ thể với tốc độ nhanh hơn đáng kể hoặc chi phí thấp hơn, nhưng điều đó không phải lúc nào cũng mang lại lợi ích tương xứng cho toàn bộ tổ chức. Lý do là vì chi phí thực hiện một hoặc nhiều phần công việc chỉ là một phần của phương trình tổng thể. Các tổ chức cũng phải gánh chịu những chi phí khác khi giao phó công việc cho AI, bao gồm công sức bỏ ra để xác định yêu cầu công việc, kiểm tra kết quả và chịu trách nhiệm về kết quả đó. Vì vậy, lãnh đạo không chỉ nên tự hỏi AI có thể làm được những công việc gì, mà còn cần cân nhắc: Việc giao phó những công việc đó cho AI sẽ tiêu tốn bao nhiêu chi phí đối với tổ chức của mình?
Tại sao việc ủy quyền cho AI lại khó khăn?
HBR đã xác định được bảy loại chi phí liên quan đến việc ủy quyền, vốn có thể áp dụng trong nhiều bối cảnh khác nhau. Các chi phí này được chia thành ba nhóm.
Nhóm thứ nhất bao gồm các chi phí liên quan trực tiếp đến bản thân công việc.
Nhóm chi phí thứ hai liên quan đến cách thức tổ chức phản ứng trước thực tế mới, khi ngày càng nhiều công việc được thực hiện bởi AI. Việc ủy quyền công việc làm thay đổi phân công nhiệm vụ, từ đó ảnh hưởng đến vị thế, thu nhập, chuyên môn hoặc quyền kiểm soát của từng cá nhân.
Nhóm thứ ba liên quan đến trách nhiệm đối với kết quả công việc.
Các loại chi phí ủy thác khác nhau này không loại trừ lẫn nhau. Ví dụ, một nhiệm vụ dù AI có thể thực hiện dễ dàng thì việc ủy thác vẫn có thể gây tốn kém nếu kết quả đầu ra khó kiểm chứng. Một hệ thống đạt độ chính xác cao trong công việc vẫn có thể tạo ra rất ít giá trị thực tế nếu các cơ chế khuyến khích khiến nhân viên phải thực hiện lại công việc đó nhiều hơn mức cần thiết cho việc kiểm chứng. Đây là lý do tại sao chúng ta cần xem xét khía cạnh kinh tế của AI ở cấp độ tổ chức khác với cấp độ từng nhiệm vụ cụ thể. Lãnh đạo không nên chỉ đánh giá chi phí tương đối giữa việc để con người thực hiện so với dùng AI; thay vào đó, họ cần cân nhắc tổng chi phí ủy thác: bao gồm cả quá trình thực hiện và tất cả các yếu tố liên quan xung quanh nó.
Triển khai AI tại Current
Current tập trung việc triển khai AI giai đoạn đầu vào công tác chuẩn bị hồ sơ thuế, vì phần lớn công việc này bao gồm việc đọc các tài liệu tiêu chuẩn, trích xuất thông tin từ các biểu mẫu và nhập dữ liệu vào các mục tương ứng trong tờ khai thuế. Mọi tờ khai vẫn cần được con người xác minh lại, nhưng quy trình làm việc đã được thiết kế để công cụ AI có thể đảm nhận một phần đáng kể các thao tác thủ công. Không có gì ngạc nhiên khi AI thực hiện công việc này nhanh hơn con người rất nhiều.
Tuy nhiên, giai đoạn tiếp theo của quy trình lại không đạt được tốc độ cải thiện tương tự. Khi xem xét các tờ khai thuế, chuyên gia vẫn phải xác định xem kết quả cuối cùng có chính xác hay không – một công việc đòi hỏi nhiều nỗ lực hơn là chỉ kiểm tra đáp án cuối cùng. Họ cần hiểu cách hệ thống AI đưa ra kết quả đó, và quan trọng hơn là cách nó xử lý các trường hợp đặc biệt, chẳng hạn như dữ liệu đầu vào bất thường. Kế toán viên giàu kinh nghiệm thường có những thói quen và dấu hiệu nhận biết trực quan để phát hiện sai sót; thế nhưng, cách thức làm việc của AI lại khác biệt, khiến những phương pháp kiểm tra quen thuộc đó trở nên khó áp dụng hơn. AI có thể hoàn thành một tờ khai thuế trong thời gian ngắn hơn cả thời gian cần thiết để một người kiểm tra lại tờ khai đó. Hệ quả là, thời gian rà soát chỉ giảm đôi chút trong một số trường hợp, thậm chí không hề giảm trong những trường hợp khác. Việc tăng năng suất chỉ đơn thuần là dịch chuyển “nút thắt cổ chai” (điểm nghẽn) chứ không loại bỏ được nó.
Theo thời gian, khi tiếp xúc nhiều hơn với các sản phẩm do AI tạo ra, người thực hiện rà soát đã nhận ra một khía cạnh khác: trong khi sai sót của con người thường mang tính cá biệt, thì các lỗi do AI gây ra lại có xu hướng lặp đi lặp lại đối với một số loại tài liệu nhất định hoặc các trường hợp đặc biệt. Một khi đã nhận diện được những khuôn mẫu này, họ dễ dàng xác định được trọng tâm cần kiểm tra và cách thiết kế lại quy trình rà soát. Đội ngũ hỗ trợ triển khai bắt đầu cải tiến để các sản phẩm từ AI trở nên dễ truy xuất nguồn gốc hơn, đồng thời cung cấp cho người rà soát những chỉ dẫn rõ ràng hơn về các điểm cần lưu ý. Dần dần, mỗi công ty có thể giảm chi phí xác minh bằng cách nắm bắt các lỗi đặc thù mà AI thường mắc phải – giống như cách một người quản lý hiểu rõ điểm mạnh và điểm yếu của các nhân viên dưới quyền mình.
Việc tận mắt chứng kiến khả năng của công nghệ này đã tạo nên sự phấn khích ở một số người, nhưng đồng thời cũng khơi dậy nỗi lo âu trong chính những nhân sự đang trực tiếp thực hiện công việc đó. Những kế toán viên đã gắn bó với công việc của mình suốt nhiều thập kỷ bỗng tự hỏi liệu chuyên môn mà họ dày công tích lũy còn được coi trọng hay không, và liệu công ty có còn cần duy trì số lượng nhân sự lớn như trước nữa không. Công nghệ đang làm thay đổi nền tảng vốn được dùng để đánh giá năng lực chuyên môn từ trước đến nay. Hệ quả là, phần lớn sự phản kháng từ nhân viên không xuất phát từ việc AI đảm nhận công việc của họ, mà từ nỗi lo ngại về tương lai của chính vai trò mà họ đang đảm nhiệm.
Một hệ lụy khác nằm ở cơ cấu khuyến khích tại công ty. Tại một trong những đơn vị tham gia nghiên cứu, số giờ làm việc có thể tính phí từng là thước đo hiệu suất quan trọng. Do đó, một công cụ giúp rút ngắn thời gian chuẩn bị hồ sơ thuế lại bị xem là đi ngược lại lợi ích của chính những người được yêu cầu sử dụng nó. Công ty buộc phải xem xét lại các tiêu chí đánh giá này để đảm bảo rằng việc ứng dụng AI không gây bất lợi cho nhân viên. Thách thức thực tế đặt ra là làm sao để khen thưởng dựa trên chất lượng và giá trị công việc, thay vì dựa trên thời gian bỏ ra để hoàn thành công việc đó.
Một hệ lụy khác của công nghệ này là buộc các công ty phải suy nghĩ lại về cách thức học hỏi tại nơi làm việc. Nhân viên cấp dưới thường học hỏi những năng lực cơ bản - như nhận diện các khuôn mẫu trong dữ liệu hay phát hiện những trường hợp ngoại lệ - thông qua việc trực tiếp chuẩn bị và rà soát hồ sơ thuế. Tuy nhiên, lãnh đạo còn lo ngại hơn về lộ trình phát triển lên các vị trí cấp cao. Đội ngũ quản lý và người rà soát công việc vốn đã khan hiếm, trong khi hầu hết họ đều đi lên từ các vị trí cấp dưới. Nếu AI làm giảm nhu cầu tuyển dụng nhân viên cấp dưới, thì thế hệ quản lý và người rà soát kế tiếp sẽ đến từ đâu? Các công ty hiện đang xem xét lại lộ trình học tập và thiết kế lại các vai trò công việc với tầm nhìn dài hạn này, chẳng hạn, cải tổ chương trình thực tập, yêu cầu thực hiện các hồ sơ thuế giả định mà không dùng đến AI, thuần túy như một bài tập rèn luyện; hoặc tạo điều kiện cho nhân viên cấp dưới tiếp xúc với khách hàng sớm hơn để giúp họ phát triển các kỹ năng đối nhân xử thế.
Đối với các thành viên cấp cao, việc triển khai công nghệ này lại mở ra một cơ hội khác. Một số đối tác (partners) đã tận dụng khoảng thời gian tiết kiệm được từ việc giảm bớt công tác chuẩn bị và rà soát hồ sơ thuế để tương tác sâu hơn với khách hàng. Một đối tác đã gọi điện cho từng khách hàng để cùng họ xem xét hồ sơ thuế và giải thích cặn kẽ các quyết định được đưa ra. Qua đó, họ nhận ra rằng không phải ai cũng có khả năng tận dụng hiệu quả khoảng thời gian dư ra nhờ AI để cung cấp các tư vấn chuyên sâu hơn cho khách hàng hay mở rộng danh mục kinh doanh của công ty.
Quản lý việc phân công nhiệm vụ, thay vì chỉ tập trung vào công nghệ
Lãnh đạo cần một phương thức quản lý việc phân công nhiệm vụ hiệu quả hơn - vượt xa cách phân loại đơn thuần để xác định đâu là công việc dành cho con người và đâu là công việc dành cho máy móc. Dựa trên những gì quan sát được, bốn câu hỏi dưới đây có thể giúp lãnh đạo đánh giá liệu mức tăng năng suất đạt được có thực sự mang lại giá trị bền vững cho tổ chức hay không.
Việc phân công như thế nào?
Công việc về bản chất là tập hợp của nhiều hoạt động khác nhau. Một số hoạt động đòi hỏi phải thực hiện lặp đi lặp lại cùng một nhiệm vụ trong tuần, trong khi những hoạt động khác lại yêu cầu diễn giải hoặc xác minh các kết quả cụ thể. Trí tuệ nhân tạo có thể đảm nhận một phần trong tập hợp các hoạt động đó, trong khi các phần khác vẫn cần đến con người. Thay vì tin vào quan điểm cho rằng AI sẽ thay thế hoàn toàn công việc của con người, chúng ta nên tập trung vào những nhiệm vụ cụ thể mà AI có thể thực hiện. Chẳng hạn, dù AI có thể chuẩn bị phần lớn hồ sơ khai thuế, điều đó không có nghĩa là nó có thể đảm nhận mọi trách nhiệm của một chuyên gia tư vấn thuế.
Chi phí phát sinh từ việc phân công nhiệm vụ sẽ nằm ở đâu?
Một sai lầm phổ biến là mặc định rằng việc cắt giảm một giờ làm việc trong một quy trình đồng nghĩa với việc tổ chức tiết kiệm được một giờ đó. Trên thực tế, một giờ này thường lại xuất hiện ở khâu khác, dưới dạng các bước kiểm tra bổ sung hoặc các công việc bị trùng lặp.
Có thể cắt giảm những loại chi phí nào?
Không phải chi phí nào phát sinh từ việc phân công nhiệm vụ cũng là cố định. Khả năng truy xuất nguồn gốc tốt hơn có thể giảm bớt gánh nặng cho người kiểm tra, trong khi các thước đo hiệu suất phù hợp sẽ tạo động lực để nhân viên tận dụng các công cụ AI nhằm tiết kiệm thời gian. Tuy nhiên, một số chi phí khác lại khó thay đổi hơn. Ví dụ, cơ quan quản lý có thể vẫn yêu cầu chữ ký xác nhận từ con người, hoặc khách hàng vẫn muốn có sự đảm bảo rằng một chuyên gia thực sự đứng sau các khuyến nghị được đưa ra. Một số trách nhiệm vẫn phải do con người đảm nhận, bởi khách hàng cần một chuyên gia có khả năng đưa ra phán đoán và chịu trách nhiệm về công việc đó.
Sẽ làm gì với năng lực dư thừa mà AI tạo ra?
Việc tiết kiệm thời gian giúp tạo ra năng lực dư thừa, nhưng điều này không trực tiếp dẫn đến giá trị gia tăng. Lãnh đạo vẫn phải quyết định cách sử dụng nguồn năng lực đó, xác định xem liệu năng lực dư thừa có thể được dùng để cải thiện dịch vụ khách hàng hay thúc đẩy các hoạt động kinh doanh mới, đồng thời đào tạo đội ngũ nhân sự để đảm nhận những công việc đó. Việc tích hợp các quyết định đó vào mô hình vận hành chính là cách nền tảng này hướng tới việc chuyển đổi những bước tiến về năng suất thành giá trị bền vững cho doanh nghiệp.
Tóm lại, nhà quản lý phải đối mặt với một thách thức không chỉ dừng lại ở việc quyết định xem nên triển khai AI ở đâu. Họ cần liên tục tái thiết kế mối quan hệ giữa những tác vụ do hệ thống thực hiện và những công việc do con người đảm nhận xung quanh hệ thống đó. Quyết định quan trọng nhất không nằm ở chỗ nên sử dụng AI ở đâu, mà là xác định những nhiệm vụ nào có thể ủy thác cho AI, cái giá mà tổ chức phải trả cho sự ủy thác đó là gì, và làm thế nào để tận dụng năng lực được tạo ra từ quá trình này.