Gửi bình luận
Viện Chiến lược Phát triển Kinh tế số

Kinh tế Việt Nam quý IV đứng giữa lực đỡ từ công nghệ, AI và sức ép từ năng lượng, thương mại với Mỹ cùng dòng vốn quốc tế.
Với độ mở kinh tế lớn, Việt Nam bước vào quý IV/2026 trong trạng thái vừa hưởng lợi từ làn sóng đầu tư AI, vừa chịu sức ép từ giá năng lượng, chính sách thương mại Mỹ và điều kiện tài chính quốc tế.
Báo cáo Triển vọng Kinh tế Thế giới tháng 10/2026 của Quỹ Tiền tệ Quốc tế (IMF) dự báo tăng trưởng toàn cầu đạt 3,1% năm 2026 và 3,4% năm 2027, lạm phát lần lượt ở mức 4,7% và 4,1%.
Tại Hội nghị thường niên IMF-WB ở Bangkok từ ngày 12-18/10, IMF cho rằng kinh tế thế giới đang chịu hai lực tác động trái chiều: cú sốc cung tiêu cực từ giá năng lượng và cú sốc cầu tích cực từ đầu tư AI. Kinh tế toàn cầu vẫn tăng trưởng, nhưng sức chống chịu bị thử thách bởi xung đột, nợ công, chi phí vay và bất định tài chính.
Với châu Á, ba biến số chính là năng lượng, chu kỳ AI và tái cấu trúc thương mại. ADB dự báo các nền kinh tế đang phát triển trong khu vực tăng 5% năm nay, với xuất khẩu công nghệ là lực đỡ nhưng năng lượng và bất định thương mại là lực cản.
Một biến số mới là thỏa thuận giữa Tổng thống Mỹ Donald Trump và Tổng thống Nga Vladimir Putin về việc đưa diesel của Nga trở lại thị trường. Theo thông báo ngày 9/10, Nga dự kiến cung cấp ngay hơn 300.000 tấn, sau đó xuất thêm 500.000 tấn trong tháng 11 và 1 triệu tấn trong giai đoạn tiếp theo. Đổi lại, Mỹ tạm nới một phần hạn chế liên quan.
Tác động đối với giá nhiên liệu có thể hạn chế bởi lượng ban đầu thấp hơn nhu cầu diesel trong một ngày của lĩnh vực vận tải Mỹ. Theo Kpler và Baringa, nguồn cung phải tăng mạnh hơn mới có thể giúp thị trường hạ nhiệt, hoạt động xuất khẩu còn phụ thuộc tình trạng nhà máy lọc dầu, cước vận tải và các lệnh trừng phạt.
Kết thúc phiên 23/10, giá dầu Brent tương lai tăng 3,14%, lên 116,72 USD/thùng, còn giá dầu WTI tăng 3,8%, lên 103,27 USD/thùng, cho thấy lo ngại về nguồn cung Trung Đông chưa được giải tỏa.
Đối với Việt Nam, kênh tác động có thể quan sát rõ nhất hiện nay là gián tiếp. Việc Nga nối lại xuất khẩu có thể làm thay đổi cán cân cung-cầu và giá diesel trên thị trường quốc tế, qua đó ảnh hưởng đến giá xăng dầu nhập khẩu cũng như chi phí vận tải và sản xuất trong nước.
Lượng diesel Nga xuất khẩu tăng thêm có thể bổ sung một phần nguồn cung cho thị trường quốc tế, nhưng chưa đủ để kỳ vọng giá nhiên liệu ở Việt Nam giảm mạnh, nhất là khi giá dầu thô và cước vận tải vẫn ở mức cao. Ngoài ra, chưa có thông báo nào cho thấy Việt Nam nhập trực tiếp diesel trong khuôn khổ thỏa thuận Mỹ–Nga.
Theo Ngân hàng Thế giới (WB), tổng đầu tư của năm tập đoàn điện toán đám mây lớn nhất Mỹ trong hai năm 2025-2026 dự kiến vượt 1.000 tỷ USD, tạo nhu cầu lớn đối với chip, máy chủ, thiết bị mạng và trung tâm dữ liệu.
Trong 12 tháng kết thúc vào tháng 4/2026, Trung Quốc, Indonesia, Malaysia, Philippines, Thái Lan và Việt Nam xuất khẩu khoảng 1.400 tỷ USD hàng hóa liên quan đến AI. Mỹ nhập khẩu khoảng 739 tỷ USD nhóm hàng này, trong đó khoảng một phần ba đến từ Đông Á và Thái Bình Dương.
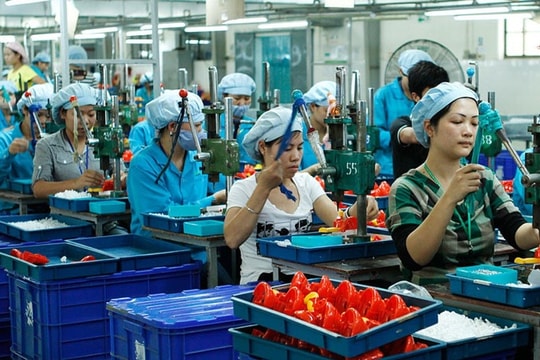
Xuất khẩu hàng hóa liên quan đến AI của Việt Nam đã tăng lên ít nhất gấp đôi so với mức bình quân giai đoạn 2020-2022. Thiết bị lắp ráp như máy tính, máy chủ và bộ định tuyến chiếm khoảng 60% kim ngạch nhóm hàng này, tỷ trọng hướng tới nhu cầu cuối cùng tại Mỹ tương đối lớn, dù WB không công bố con số riêng cho Việt Nam.
Đà tăng xuất khẩu kéo theo nhu cầu nhập linh kiện. Theo bà Trịnh Thị Thu Hiền, Phó Cục trưởng Cục Xuất nhập khẩu, Bộ Công Thương, giá một số chip và ổ SSD đã tăng 300-500%; thời gian dự trữ nguyên liệu tại một số doanh nghiệp tăng từ 6 tuần lên 12 tuần.
Bà Franziska Ohnsorge, Chuyên gia Kinh tế trưởng khu vực châu Á của WB, nhận định Việt Nam tham gia sâu vào chuỗi cung ứng liên quan đến AI. Nhu cầu tiếp tục tăng sẽ hỗ trợ xuất khẩu, nhưng sự đảo chiều của chu kỳ đầu tư công nghệ có thể tác động trực tiếp đến sản xuất.
VinaCapital thận trọng hơn. Kinh tế trưởng Michael Kokalari cho biết chỉ số đơn hàng xuất khẩu mới trong PMI đi xuống trong tháng 8 và 9, còn tồn kho thành phẩm của doanh nghiệp FDI giảm mạnh. Ông coi đây là dấu hiệu ban đầu về khả năng đơn hàng yếu đi. Theo VinaCapital, thặng dư thương mại 1,27 tỷ USD trong tháng 9 cũng có thể phản ánh làn sóng nhập linh kiện đang chậm lại.
IMF dự báo kinh tế Mỹ tăng 2,3% trong cả năm 2026 và 2027, còn Trung Quốc giảm từ 4,5% xuống 4%. Mỹ vẫn tạo sức cầu lớn đối với hàng Việt Nam, trong khi Trung Quốc là nguồn đầu vào quan trọng nhưng cầu nội địa còn yếu.
Trả lời Nhadautu.vn, NCS. Nguyễn Thị Ngọc Hà, nguyên chuyên gia Ủy ban Giám sát Tài chính Quốc gia, lưu ý Mỹ là thị trường xuất khẩu lớn nhất, còn Trung Quốc là nguồn nhập khẩu lớn nhất của Việt Nam. Trong 9 tháng, xuất khẩu sang Mỹ đạt 140 tỷ USD, còn nhập khẩu từ Trung Quốc đạt 187,34 tỷ USD.
Cấu trúc này vừa hỗ trợ sản xuất, vừa làm tăng rủi ro về xuất xứ. Xuất khẩu 9 tháng đầu năm 2026 đạt 434,30 tỷ USD, tăng 24,5%, nhưng nhập khẩu đạt 453,72 tỷ USD, tăng 36,7%, khiến Việt Nam nhập siêu 19,42 tỷ USD. Khu vực FDI chiếm 80,7% kim ngạch xuất khẩu, cho thấy yêu cầu nâng tỷ lệ nội địa hóa.
Ngày 14/10, Phó Thủ tướng Thường trực Phạm Gia Túc cho biết Việt Nam đã gửi văn bản cuối cùng của Hiệp định thương mại đối ứng tới Mỹ và kỳ vọng đàm phán sớm hoàn tất.
Bà Hà đánh giá nếu thỏa thuận thương mại Việt - Mỹ được ký kết, lợi ích trước mắt sẽ là giảm bất định, giúp doanh nghiệp và nhà đầu tư xây dựng kế hoạch dài hạn, chứ chưa chắc tạo ra cú hích kim ngạch ngay lập tức. Việt Nam đồng thời cần chuẩn bị cho khả năng tăng nhập khẩu năng lượng, nông sản, máy bay và công nghệ từ Mỹ. Quy tắc xuất xứ, chống trung chuyển và yêu cầu về hồ sơ chuỗi cung ứng cũng có thể chặt chẽ hơn.
Trong khi đó, một cuộc điều tra theo Mục 301 đã dẫn tới mức thuế bổ sung 12,5% đối với một số hàng hóa từ Việt Nam. Hai cuộc điều tra về dư thừa công suất công nghiệp và bảo hộ sở hữu trí tuệ vẫn đang diễn ra.
VinaCapital đánh giá trong kịch bản cơ sở, vấn đề trung chuyển và các cuộc điều tra theo Mục 301 là rủi ro có thể kiểm soát, nhưng tác động sẽ đáng kể hơn nếu Mỹ mở rộng biện pháp sang điện tử, máy móc, đồ gỗ hoặc dệt may.
Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất thêm 25 điểm cơ bản, đưa biên độ mục tiêu lên 3,75–4%. Số liệu công bố sau đó cho thấy CPI Mỹ tháng 9 tăng 3,7% so với cùng kỳ, từ mức 3,4% của tháng 8, thể hiện áp lực lạm phát chưa hoàn toàn lắng xuống.
Theo bà Nguyễn Thị Ngọc Hà, động thái của Fed có thể mang tính "bảo hiểm", nhằm giữ kỳ vọng lạm phát trong tầm kiểm soát, thay vì mở đầu một chu kỳ thắt chặt dài và mạnh như giai đoạn 2022–2023.
IMF dự báo chính sách tiền tệ Mỹ còn tiếp tục thắt chặt trong năm nay. Việc lãi suất tăng trong khi áp lực tài khóa tại các nền kinh tế phát triển vẫn lớn có thể giữ lợi suất dài hạn ở mức cao và lan truyền sang thị trường châu Á.
Với Việt Nam, lãi suất và lợi suất trái phiếu Mỹ duy trì ở mức cao có thể làm giảm sức hấp dẫn tương đối của tài sản bằng VND, đẩy chi phí huy động vốn bằng ngoại tệ lên và tạo thêm áp lực đối với tỷ giá.
Một điểm đáng chú ý khác là lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ở mức 5,15% ngày 19/10, trong khi lợi suất trái phiếu Chính phủ Việt Nam cùng kỳ hạn khoảng 4,58%. Chênh lệch lợi suất vì thế âm gần 60 điểm cơ bản.
Theo thống kê của bà Hà trong 10 năm qua, những giai đoạn chênh lệch lợi suất này chuyển sang âm thường đi kèm áp lực giảm giá khoảng 3% mỗi năm đối với VND và xu hướng ngoại tệ rời khỏi hệ thống và không gian hạ lãi suất để hỗ trợ tăng trưởng trong nước bị thu hẹp.
Như vậy, trong quý IV, bài toán chính sách của Việt Nam vì thế không chỉ nằm ở lãi suất, mà còn là khả năng hấp thụ đồng thời các cú sốc từ giá năng lượng, nhu cầu đối với sản phẩm AI, chính sách thương mại của Mỹ và biến động dòng vốn quốc tế.
Cơ hội từ chuỗi cung ứng AI chỉ có thể chuyển thành tăng trưởng bền vững nếu Việt Nam nâng được giá trị gia tăng trong nước, phát triển công nghiệp hỗ trợ và tăng mức độ tham gia của doanh nghiệp nội địa vào chuỗi cung ứng FDI.