Trong nền kinh tế số, nhiều mô hình kinh doanh mới sẽ ra đời, tồn tại song song để cạnh tranh, hỗ trợ hoặc thậm chí xóa sổ những mô hình kinh doanh truyền thống, dựa trên những ưu thế về chi phí, hiệu quả, hiệu lực và trải nghiệm khách hàng vượt trội nhờ ứng dụng công nghệ thông tin (CNTT).
Một trong số đó là các ngân hàng số (NHS) với phương thức cung cấp các dịch vụ NH chi phí rẻ và thời gian ngắn, cạnh tranh sòng phẳng với các NH truyền thống. Đó cũng là động lực thúc đẩy đổi mới trong toàn bộ hệ thống tài chính.
Xu thế tất yếu của NHS
Một số quốc gia đã luật hóa khái niệm NHS. Có thể định nghĩa một cách ngắn gọn: NHS là tổ chức được cấp phép cung cấp các sản phẩm, dịch vụ NH như nhận tiền gửi, cho vay, đầu tư thông qua các nền tảng số. Điểm khác biệt quan trọng nhất giữa NHS và NH truyền thống là cùng các sản phẩm, dịch vụ tài chính đó, NH truyền thống thực hiện cung cấp thông qua các kênh truyền thống như các đại lý, tư vấn, giao dịch viên hay tổng đài, còn NHS thực hiện hoàn toàn trên nền tảng số.
NHS có 4 đặc điểm nổi bật: (1) Cấu trúc số khi mọi hoạt động chính của NHS được thực hiện trên các nền tảng số; (2) Vận hành trên nền tảng thông tin với dữ liệu là nguồn lực đầu vào quan trọng nhất; (3) NH chủ động đưa ra các giải pháp về tài chính cho khách hàng dựa trên tình hình tài chính của khách hàng, nhờ công nghệ internet vạn vật (Internet of things), dữ liệu lớn (Big data) hay trí tuệ nhân tạo (AI); (4) Khách hàng là trung tâm khi biến NHS trở thành phần không thể thiếu trong cuộc sống thường nhật của khách hàng.
NHS có vai trò mang dịch vụ tài chính tới những khu vực khách hàng không đủ điều kiện hoặc không có khả năng tiếp cận với các NH truyền thống, khi khoảng cách địa lý đã bị xóa bỏ và với việc mạng internet hầu như đã phủ sóng khắp nơi. NHS thúc đẩy sự phát triển của ngành NH trước sự phát triển vượt bậc của công nghệ và sự xuất hiện đầy thách thức của các công ty fintech.
Kinh tế số đã được Đảng ta nhận thức là vấn đề mang tính cốt lõi, đem đến cả cơ hội và thách thức cho phát triển kinh tế, đã quyết tâm đưa kinh tế số Việt Nam trở thành động lực tăng trưởng. NHS có thể được hiểu là sự giao thoa của fintech và NH.
NH và Fintech tương lai sẽ không còn là đối thủ mà là đối tác khi chuyển sang NH số.
Khi đứng trên quan điểm vận hành, NHS có thể coi là fintech cung cấp các sản phẩm NH. Còn đứng trên quan điểm sản phẩm, NHS hoạt động trên nền tảng số. Do đó, NHS có thể là hệ quả của sự mở rộng của một fintech hay một NH đang hoạt động, hoặc cũng có thể xuất hiện độc lập.
NHS bổ sung các sản phẩm, dịch vụ tài chính của fintech
NHS có thể phát triển lên từ các NH truyền thống đang thống trị ngành NH toàn cầu với khối tài sản khổng lồ và nền tảng khách hàng rộng lớn. Còn mô hình NHS xuất phát từ fintech được thành lập từ sự mở rộng của các fintech, hay nói cách khác các fintech được phép cung cấp các dịch vụ, sản phẩm NH.
Ở hầu hết quốc gia, các fintech xuất hiện đầu tiên ở lĩnh vực tài chính như thanh toán, chuyển tiền, dịch vụ ví điện tử… Nhưng khi càng có nhiều fintech xuất hiện, các fintech buộc phải chuyển hướng kinh doanh sang những lĩnh vực khác có tiềm năng hơn, là cung ứng dịch vụ NH, chủ yếu cho các đối tượng khó tiếp cận với các dịch vụ NH truyền thống.
Các NHS được xây dựng bởi các fintech có lợi thế về công nghệ và đội ngũ nhân viên trình độ cao, có kinh nghiệm trong vận hành các dịch vụ tài chính trên nền tảng số. Trên môi trường số, công ty fintech có thể phát triển những sản phẩm mới trên nền tảng công nghệ sẵn có không tốn quá nhiều chi phí.
Các công ty fintech còn có ưu thế hơn ở khả năng bảo mật thông tin khách hàng, sức kháng cự tốt hơn đối với các cuộc tấn công mạng, khiến niềm tin vào tính an toàn của nó trong mắt khách hàng được nâng cao.
Điểm khác biệt nhất của NHS xuất phát từ fintech, là việc hoạt động trong hệ sinh thái công nghệ do các fintech thiết lập. Đây chính là bằng chứng về hiệu quả của hiệu ứng mạng lưới trong kinh tế số. Các fintech không hoạt động đơn lẻ hay giới hạn trong vài sản phẩm nhất định, mà luôn tìm cách tăng độ bao phủ tới nhiều sản phẩm dịch vụ nhất.
Thí dụ, ví Momo cung cấp các giải pháp chuyển tiền, thanh toán hàng hóa, dịch vụ, nạp thẻ điện thoại, xổ số, quyên góp từ thiện… Dịch vụ NH được tích hợp sẽ trở thành một phần của hệ sinh thái, hiện diện trong việc tăng cường bán chéo sản phẩm giữa các cấu phần của hệ sinh thái, đem lại sự tiện lợi chung cho khách hàng khi sử dụng một mạng lưới ứng dụng trên cùng nền tảng duy nhất.
NHS sẽ đem lại giải pháp bổ sung cho các dịch vụ tài chính fintech đang cung cấp, nhằm hoàn thiện chuỗi cung ứng các sản phẩm, dịch vụ tài chính, NH từ đầu tới cuối cho khách hàng.
Cần khung khổ pháp lý cho hoạt động NHS
Để phát triển mô hình NHS ở Việt Nam, rất cần một khung khổ pháp lý làm cơ sở pháp lý cho hoạt động NHS. Đó có thể là việc cấp giấy phép hoạt động NHS vào cơ chế thử nghiệm sandbox để có những kết quả bước đầu phục vụ triển khai trong thực tế.
Nghiên cứu sửa đổi, bổ sung Luật NHNN và Luật Các TCTD quy định rõ các hoạt động NH trên không gian mạng thuộc phạm vi quản lý của NHNN, những dịch vụ các TCTD được phép thực hiện trong từng thời kỳ, và cơ chế giám sát đảm bảo an toàn hệ thống với những giao dịch trên nền tảng số.
Sửa đổi, bổ sung một số điều, khoản quy định về hoạt động cho vay bằng phương tiện điện tử, để tạo tiền đề cho các hoạt động cho vay hoàn toàn trên nền tảng số và các thủ tục pháp lý liên quan. Ban hành quy định về bảo vệ dữ liệu cá nhân, tạo điều kiện cho các cơ quan quản lý nhà nước giám sát việc thực hiện truy cập, xử lý và lưu trữ thông tin cá nhân đối với hoạt động của NHS.
Bên cạnh đó, sớm xây dựng được quy tắc chia sẻ dữ liệu khách hàng để xác định được những dữ liệu có thể chia sẻ, dữ liệu không thể chia sẻ và những dữ liệu cần sự đồng ý của khách hàng để chia sẻ, hướng tới NH mở (Open Banking) trong dài hạn.
Đẩy nhanh hoàn thiện cơ sở dữ liệu quốc gia về dân cư, đồng thời ban hành cơ chế cho các NH, tổ chức, doanh nghiệp chia sẻ, tiếp cận dữ liệu, phát triển hệ sinh thái người dùng.
Từ đó làm cơ sở phát triển định danh điện tử đối với công dân, tiến tới định danh trực tuyến theo nguyên tắc phân quyền truy cập theo chức năng quản lý nhà nước, để từng bước số hóa giao dịch điện tử của người dân, góp phần xây dựng cơ sở dữ liệu quốc gia về dân cư toàn diện nhất.
Mô hình NHS khá khả thi đối với các quốc gia đang phát triển như Việt Nam, từ việc mở rộng hoạt động của fintech sang lĩnh vực NH và thành lập NHS (neo-bank) nằm trong hệ sinh thái công nghệ của mình.
Mô hình NHS khá khả thi đối với các quốc gia đang phát triển như Việt Nam, từ việc mở rộng hoạt động của fintech sang lĩnh vực NH và thành lập NHS (neo-bank) nằm trong hệ sinh thái công nghệ của mình.
Sự phát triển gần đây trong lĩnh vực CNTT đã trao quyền cho khách hàng và dẫn đến sự thay đổi cơ bản trong hành vi của khách hàng được thúc đẩy bởi những cư dân số (Palfrey & Gasser, 2016), gây ảnh hưởng đến các mô hình kinh doanh hiện có và dẫn đến những kỳ vọng khác nhau của các nhà cung cấp dịch vụ tài chính.
Bình luận của bạn đã được gửi và sẽ hiển thị sau khi được duyệt bởi ban biên tập.
Ban biên tập giữ quyền biên tập nội dung bình luận để phù hợp với qui định nội dung của Báo.
Tổ chức ngày nay cần đồng thời thực hiện nhiệm vụ duy trì hoạt động kinh doanh và chuyển đổi. Thách thức là ở chỗ tổ chức được thiết lập để vận hành tốt hơn so với chuyển đổi. Để hoàn thành nhiệm vụ kép này, tổ chức cần một văn hóa doanh nghiệp có khả năng thích ứng linh hoạt.
Có 12/34 địa phương đạt mức tăng trưởng 2 con số trong 9 tháng đầu năm 2026. Kết quả là tích cực, nhưng vẫn còn khoảng cách khá xa so với mục tiêu cả năm, đòi hỏi các địa phương phải tăng tốc hơn nữa trong chặng nước rút.
Tại Việt Nam, Nghị quyết 05/2025/NQ-CP đã mở giai đoạn thí điểm 5 năm cho thị trường tài sản mã hóa. Bài toán tiếp theo là xác định những tài sản nên được ưu tiên mã hóa và xây dựng nền tảng pháp lý cần thiết để các ứng dụng này tạo ra giá trị thực cho nền kinh tế.
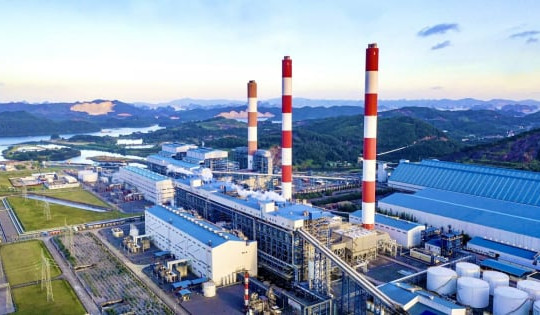
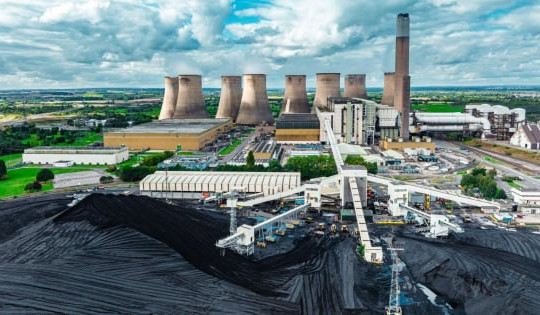
Điện than vẫn đóng góp khoảng một nửa sản lượng điện Việt Nam, trong khi quy hoạch hiện hành định hướng không còn dùng than để phát điện vào năm 2050. Khoảng cách giữa hai mốc ấy đòi hỏi một chiến lược thay thế theo từng chức năng của hệ thống điện, được triển khai trước khi các nhà máy điện than dừng hoạt động.
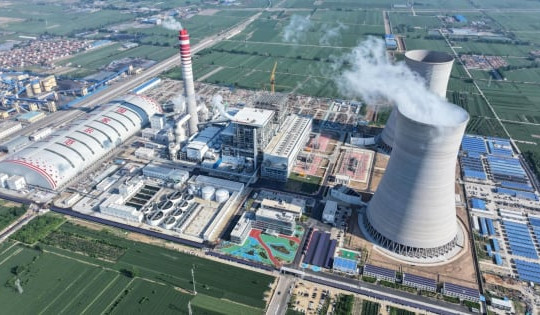
Với tiến bộ trong việc tạo ra những nhà máy điện than có hiệu suất nhiệt và khả năng thu giữ CO₂ cao, Trung Quốc cho thấy công nghệ có thể giảm tiêu hao than và hạn chế một phần tác động môi trường của nhiệt điện.
Khi nhu cầu điện tăng nhanh nhưng mục tiêu Net Zero 2050 đòi hỏi giảm dần nhiên liệu hóa thạch, Việt Nam đứng trước bài toán vừa bảo đảm nguồn điện tin cậy cho tăng trưởng, vừa chuẩn bị các nguồn lực thay thế điện than.
Tổ chức ngày nay cần đồng thời thực hiện nhiệm vụ duy trì hoạt động kinh doanh và chuyển đổi. Thách thức là ở chỗ tổ chức được thiết lập để vận hành tốt hơn so với chuyển đổi. Để hoàn thành nhiệm vụ kép này, tổ chức cần một văn hóa doanh nghiệp có khả năng thích ứng linh hoạt.
Có 12/34 địa phương đạt mức tăng trưởng 2 con số trong 9 tháng đầu năm 2026. Kết quả là tích cực, nhưng vẫn còn khoảng cách khá xa so với mục tiêu cả năm, đòi hỏi các địa phương phải tăng tốc hơn nữa trong chặng nước rút.
Điện than vẫn đóng góp khoảng một nửa sản lượng điện Việt Nam, trong khi quy hoạch hiện hành định hướng không còn dùng than để phát điện vào năm 2050. Khoảng cách giữa hai mốc ấy đòi hỏi một chiến lược thay thế theo từng chức năng của hệ thống điện, được triển khai trước khi các nhà máy điện than dừng hoạt động.
Với tiến bộ trong việc tạo ra những nhà máy điện than có hiệu suất nhiệt và khả năng thu giữ CO₂ cao, Trung Quốc cho thấy công nghệ có thể giảm tiêu hao than và hạn chế một phần tác động môi trường của nhiệt điện.
Khi nhu cầu điện tăng nhanh nhưng mục tiêu Net Zero 2050 đòi hỏi giảm dần nhiên liệu hóa thạch, Việt Nam đứng trước bài toán vừa bảo đảm nguồn điện tin cậy cho tăng trưởng, vừa chuẩn bị các nguồn lực thay thế điện than.
Tại Việt Nam, Nghị quyết 05/2025/NQ-CP đã mở giai đoạn thí điểm 5 năm cho thị trường tài sản mã hóa. Bài toán tiếp theo là xác định những tài sản nên được ưu tiên mã hóa và xây dựng nền tảng pháp lý cần thiết để các ứng dụng này tạo ra giá trị thực cho nền kinh tế.
Cuộc đua đầu tư trí tuệ nhân tạo (AI) đang bước sang giai đoạn mới khi các tập đoàn công nghệ huy động hàng chục tỷ USD để mua chip, làm dấy lên lo ngại cạnh tranh thu hút vốn với trái phiếu chính phủ Mỹ và rủi ro tín dụng doanh nghiệp.
Để duy trì tăng trưởng cao trong dài hạn, Việt Nam cần chuyển trọng tâm từ khối lượng vốn huy động sang năng suất và giá trị mà dòng vốn tạo ra, theo Ngân hàng Phát triển châu Á (ADB) tại Việt Nam.
Một trung tâm công nghiệp năng lượng quốc gia cần một doanh nghiệp đủ sức kết nối các mắt xích, thu hút nguồn lực và dẫn dắt những dự án lớn. Với chuỗi giá trị tương đối hoàn chỉnh, PETROVIETNAM có lợi thế để trở thành hạt nhân, nhưng sự thành công còn phụ thuộc vào cơ chế phối hợp và phân vai giữa các bên.
Tháng 9, cán cân thương mại hàng hóa trở lại xuất siêu 1,27 tỷ USD, nhưng tính chung 9 tháng, Việt Nam vẫn nhập siêu 19,42 tỷ USD. Đáng chú ý, hơn 94% hàng nhập khẩu là tư liệu sản xuất, cho thấy phía sau con số nhập siêu còn là câu chuyện về mở rộng năng lực sản xuất, xuất khẩu và khả năng giữ lại giá trị trong nước.
Một cơ chế pháp lý mới đang được đặt lên bàn nghị sự của Quốc hội: thu hồi và xử lý tài sản liên quan đến tội phạm không qua kết tội. Dự thảo Nghị quyết được đề xuất thực hiện thí điểm đối với các vụ án về rửa tiền, xâm phạm trật tự quản lý kinh tế, tham nhũng và các tội phạm khác về chức vụ.
Tỷ lệ nội địa hóa ngành điện tử Việt Nam mới khoảng 5–10%, trong khi mục tiêu đến năm 2030 là 25–30%. Các dự án và chương trình mới trong năm nay cho thấy Việt Nam đang muốn đi sâu hơn vào đóng gói, kiểm thử, hóa chất điện tử và vật liệu bán dẫn.
Tăng trưởng bứt phá và phát triển bền vững không phải hai con đường. Đó là hành trình chung, nơi Nhà nước kiến tạo, địa phương đồng hành, doanh nghiệp tiên phong, xã hội tham gia.
Trao đổi với báo chí về kết quả tăng trưởng GDP, bà Nguyễn Thị Mai Hạnh, Trưởng ban Hệ thống Tài khoản quốc gia, Cục Thống kê nhấn mạnh: Để về đích với mục tiêu từ 10% theo Nghị quyết của Quốc hội, quý IV đối mặt áp lực tăng trưởng rất lớn, đòi hỏi các nguồn lực phải nhanh chóng chuyển hóa thành sản lượng và giá trị thực tế.
Nghị quyết số 10-NQ/TW đang mở ra bước ngoặt chiến lược: đưa Việt Nam từ vị thế một “công xưởng gia công” tiến lên nấc thang cao hơn - trung tâm đổi mới sáng tạo và tiếp thu các công nghệ toàn cầu.
Sau khi báo cáo việc làm kém khả quan của tháng 9 được công bố, hầu hết các chuyên gia đều cho rằng, Fed sẽ giữ nguyên lãi suất trong tháng 10. Tuy nhiên khả năng tăng lãi suất trong tháng 12 vẫn rất lớn.
Tại Diễn đàn Kinh tế mới lần thứ 4 năm 2026, trong phiên về “Nguồn lực tài chính trong chu kỳ tăng trưởng mới”, các chuyên gia đã thảo luận bài toán đáp ứng nhu cầu vốn rất lớn cho mục tiêu tăng trưởng bình quân 10% giai đoạn 2026-2030, với tổng vốn đầu tư toàn xã hội khoảng 38,5 triệu tỷ đồng.
AI cung cấp cho các tác nhân xấu những công cụ và năng lực mới, đồng thời tạo ra các mối đe dọa mới về an ninh mạng. Tuy nhiên, AI cũng có thể là công cụ giúp các doanh nghiệp vừa và nhỏ được bảo vệ tốt hơn và tăng cường khả năng phục hồi.
AI đang được ứng dụng rộng trong tài chính, chứng khoán, nhưng hiệu quả phụ thuộc vào chất lượng dữ liệu, quy trình triển khai, tri thức chuyên môn và khả năng kiểm soát.
Tổ chức Z/Yen Partners (Vương quốc Anh) và Viện Phát triển Trung Quốc (CDI) vừa công bố Chỉ số Trung tâm tài chính toàn cầu lần thứ 40 (GFCI 40). Theo đó, Việt Nam có 2 đại diện nằm trong bảng xếp hạng: TP Hồ Chí Minh xếp hạng thứ 67 với 692 điểm, trong khi Đà Nẵng lần đầu tiên xuất hiện trong danh sách GFCI tại vị trí 71 thế giới với 685 điểm.