

Sau Fed, BOJ cũng nâng lãi suất: Kỷ nguyên tiền rẻ tiếp tục lùi xa?
Tin tức - Ngày đăng : 14:41, 18/09/2026
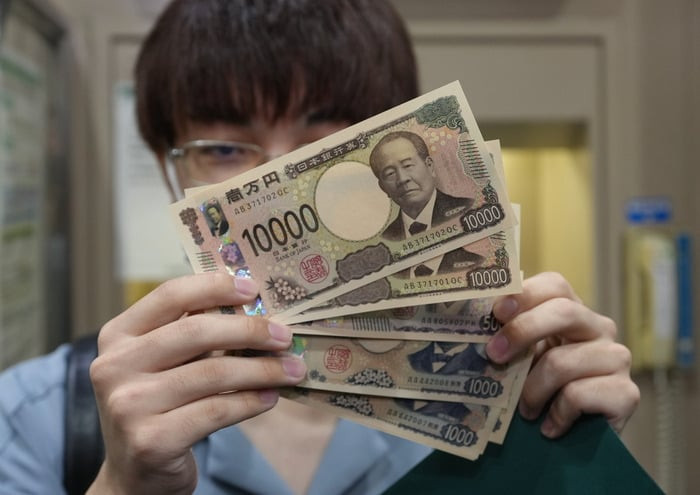
Ngân hàng Trung ương Nhật Bản ngày 18/9 nâng lãi suất chính sách thêm 0,25 điểm phần trăm, từ 1% lên 1,25%, mức cao nhất kể từ năm 1995.
Quyết định được Hội đồng Chính sách thông qua với tỷ lệ 7-2. Hai thành viên Toichiro Asada và Ayano Sato phản đối, cho rằng BOJ nên kiên nhẫn hơn trước khi tiếp tục nâng chi phí vay.
Động thái của BOJ diễn ra chỉ hai ngày sau khi Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất 25 điểm cơ bản lên vùng 3,75-4%, lần tăng đầu tiên của ngân hàng trung ương Mỹ trong hơn ba năm. Fed đồng thời phát tín hiệu có thể tiếp tục thắt chặt trong những tháng tới.
Theo Reuters, BOJ đang cùng các ngân hàng trung ương lớn đối phó với áp lực lạm phát dai dẳng, trong đó giá năng lượng tăng mạnh do chiến tranh Iran là một yếu tố quan trọng. ECB trước đó cũng đã nâng lãi suất chủ chốt.
Từ chống giảm phát sang lo lạm phát vượt mục tiêu
Điều đáng chú ý là Nhật Bản tăng lãi suất trong khi lạm phát lõi hiện tại chưa vượt mục tiêu 2%.
CPI không bao gồm thực phẩm tươi sống tăng 1,7% trong tháng 8 so với cùng kỳ, thấp hơn mức 1,8% tháng 7 và dự báo 1,8% của thị trường. Chỉ số loại cả thực phẩm tươi sống và nhiên liệu tăng 1,9%.
Tuy nhiên, BOJ tập trung nhiều hơn vào triển vọng phía trước. Trong tuyên bố sau cuộc họp, BOJ cảnh báo lạm phát cơ bản có nguy cơ lệch lên trên mục tiêu 2%.
Theo đó, ngân hàng này cho biết áp lực giá ở cấp bán buôn vẫn cao và việc doanh nghiệp chuyển chi phí đầu vào sang người tiêu dùng đã trở nên rõ hơn. Lạm phát cơ bản cũng đang tiến gần 2% khi doanh nghiệp tiếp tục phản ánh chi phí tiền lương cao hơn vào giá bán và kỳ vọng lạm phát tăng.
Giá dầu cao và đồng yen yếu làm bài toán này phức tạp hơn. Với một nền kinh tế phụ thuộc lớn vào nhập khẩu năng lượng, yen mất giá làm tăng chi phí nhập khẩu, trong khi cú sốc năng lượng có nguy cơ lan rộng hơn sang giá hàng hóa và dịch vụ.
Đây là sự đảo chiều đáng kể đối với chính sách tiền tệ Nhật Bản. Trong nhiều thập kỷ, BOJ phải vật lộn với giảm phát và duy trì lãi suất cực thấp để kích thích giá cả. Còn nay chính BOJ phải cân bằng một rủi ro ngược lại: lạm phát có thể vượt quá mức mong muốn.
BOJ chính thức chấm dứt chính sách lãi suất âm vào tháng 3/2024 và sau đó từng bước nâng lãi suất. Đợt tăng mới nhất chỉ cách lần tăng trước ba tháng, nhanh hơn nhịp khoảng hai lần mỗi năm trước đây. Mức 1,25% cũng đã đi vào vùng 1,1-2,5% mà BOJ ước tính là lãi suất danh nghĩa trung tính của nền kinh tế.
Tuy nhiên, BOJ vẫn còn cách khá xa các ngân hàng trung ương phương Tây. Lãi suất của Fed đang ở 3,75-4%, trong khi lãi suất chủ chốt của ECB là 2,5%. Vì vậy, nói “kỷ nguyên tiền rẻ đã kết thúc” với Nhật Bản vẫn là quá sớm, chính xác hơn là quá trình rời khỏi chính sách tiền rẻ đang tăng tốc.
Một nghịch lý xuất hiện ngay sau quyết định: BOJ nâng lãi suất nhưng yen không tăng mà giảm xuống khoảng 156,9 yen/USD.
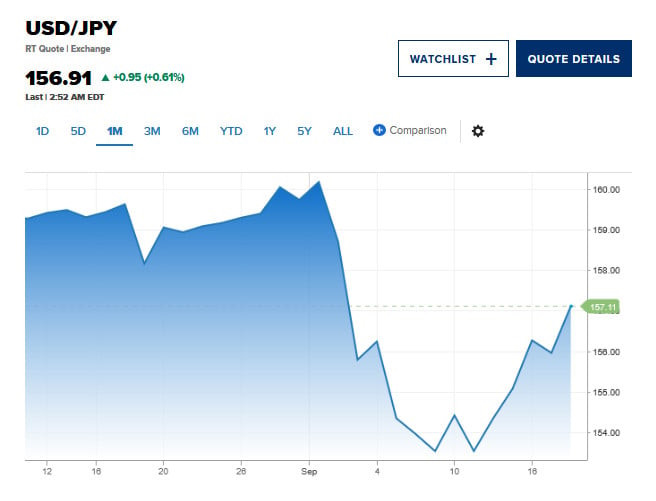
Nguyên nhân chính không nằm ở bản thân việc tăng lãi suất, mà ở chênh lệch giữa quyết định thực tế và kỳ vọng của thị trường.
Mức tăng 25 điểm cơ bản đã được thị trường dự báo rộng rãi. Trong khi đó, hai phiếu phản đối cùng việc BOJ không đưa ra tín hiệu rõ ràng về tốc độ thắt chặt mạnh hơn khiến nhà đầu tư giảm bớt kỳ vọng vào những đợt tăng nhanh tiếp theo.
Hirofumi Suzuki, chiến lược gia ngoại hối trưởng tại SMBC, cho rằng hai phiếu phản đối tạo ra một ấn tượng tương đối “bồ câu”, qua đó làm giảm kỳ vọng về các đợt tăng lãi suất tiếp theo.
Khi tiền Nhật không còn quá rẻ
Trong nhiều năm, lãi suất cực thấp khiến vốn Nhật Bản tìm kiếm lợi suất tại Mỹ, châu Âu và các thị trường khác. Đồng yen đồng thời trở thành một trong những đồng tiền tài trợ quan trọng cho các giao dịch vay rẻ để đầu tư vào tài sản có lợi suất cao hơn.
Reuters nhận định đợt tăng mới đưa BOJ tiến thêm một bước khỏi nhiều thập kỷ lãi suất siêu thấp, vốn góp phần củng cố vai trò của yen như một nguồn vốn rẻ trên thị trường toàn cầu.
Theo Wall Street Journal, nhà đầu tư Nhật Bản hiện sở hữu khoảng 2.500 tỷ USD cổ phiếu, trái phiếu và các tài sản tài chính khác tại Mỹ, tương đương khoảng một nửa tổng danh mục đầu tư chứng khoán ở nước ngoài của Nhật Bản.
Đáng chú ý nhất là trái phiếu chính phủ Mỹ. Nhật Bản hiện là chủ nợ nước ngoài lớn nhất của Chính phủ Mỹ, với khoảng 1.100 tỷ USD trái phiếu chính phủ Mỹ, theo Bộ Tài chính Mỹ.
Trong nhiều năm, chênh lệch lợi suất rất lớn khiến Treasury và nhiều tài sản Mỹ hấp dẫn hơn trái phiếu chính phủ Nhật. Nhưng khi lãi suất và lợi suất trái phiếu tại Nhật tăng lên, lợi thế tương đối đó bắt đầu thu hẹp.
Nếu BOJ tiếp tục nâng lãi suất, lợi suất tài sản tại Nhật Bản sẽ trở nên hấp dẫn hơn, qua đó có thể khiến các ngân hàng, công ty bảo hiểm và quỹ hưu trí nước này cân nhắc tăng phân bổ vốn trong nước. Điều này chưa đồng nghĩa nhà đầu tư Nhật sẽ bán mạnh trái phiếu Kho bạc Mỹ, nhưng nhu cầu đối với loại tài sản này có thể giảm tương đối khi chênh lệch lợi suất giữa Mỹ và Nhật Bản thu hẹp.
WSJ dẫn các chuyên gia cảnh báo quá trình chuyển vốn về nước, nếu có, nhiều khả năng diễn ra từ từ. Lợi suất Mỹ vẫn cao hơn Nhật Bản và các tài sản như cổ phiếu công nghệ Mỹ vẫn hấp dẫn. Mức độ tái phân bổ sẽ phụ thuộc rất lớn vào việc BOJ cuối cùng đưa lãi suất lên đâu.
Fed, BOJ và ECB đang ở những giai đoạn khác nhau của chu kỳ chính sách tiền tệ, nhưng đều phải cân nhắc nhiều hơn rủi ro lạm phát khi giá năng lượng duy trì ở mức cao.
Sự chuyển hướng của Nhật Bản đặc biệt đáng chú ý. Sau nhiều thập kỷ lãi suất cực thấp, chi phí vốn tại một trong những nguồn cung tiền rẻ quan trọng của thị trường tài chính toàn cầu đang tăng lên.
Các quyết định của Fed và BOJ trong tuần này vì thế cho thấy môi trường lãi suất thấp đang tiếp tục thu hẹp, dù tốc độ và mức độ thắt chặt vẫn khác nhau giữa các nền kinh tế lớn.